モバイルゲーム
初年度の舞台裏:
長期的な施策
モバイルゲームの新作をリリースすることは、かつてないほど困難になっています。しかし、リリースに成功したスタジオは、これまで以上に大きなリターンが得られます。
2025年には19万本もの新作ゲームがリリースされましたが、リリース初年度に50万ダウンロードを超えたのはわずか2,500本でした。1 オーガニックな成長はますます困難になっており、今回初めて一般的な新作のリリースにおいて、インストール数の大部分を有料広告が牽引していました。2 表面的には、厳しい市場状況で、数年前と比べてブレイクするタイトルの数は減少しているものの、ゲームのアプリ内課金(IAP)からの収益のうち新作が占めるシェアは横ばいを維持しています。3
その理由は、ブレイクした新作タイトルが以前よりも大きな成果を上げているからです。

新作タイトルはより早いペースで収益を上げている:
新作タイトルは各ユーザーからより効率的に収益を得ている:
出典
¹ SensorTowerのデータに基づくMolocoの分析、2021年~2025年。各ゲームのリリース後最初の365日間の全世界でのダウンロード数(2026年7月28日時点)。2026年7月28日時点における、各ゲームのリリース後最初の365日間の全世界でのダウンロード数。2025年第4四半期にリリースされたゲームについては、データ観測日時点で365日間の測定期間がまだ満了していない可能性があります。
² SensorTowerのデータに基づくMolocoの分析。リリース年ごとの世界のダウンロード数上位1万本の新作モバイルゲームが対象。2025年に新作リリースされたゲームの有料インストール比率の中央値は52%に達しました(2022年は27%)。
³ SensorTowerのデータに基づくMolocoの分析、2021年~2025年。グローバルの IAPおよびサブスクリプション収益(中国本土を除く)。2023年および2024年に新規リリースされたゲームは、2025年のIAPゲーム収益全体の約19%を占めており、これは2021年および2022年の新作ゲームが2023年に占めていた割合(17%)とほぼ同水準です。
⁴ SensorTowerのデータに基づくMolocoの分析、2022年~2025年。グローバルのIAP収益。サンプリングバイアスを軽減するため、各年の上半期リリースを対象に評価。
⁵ SensorTowerのデータに基づくMolocoの分析、2021年~2025年。リリース後最初の180日間における米国収益上位1,000本の新作モバイルゲーム対象。
ブレイクするパブリッシャーから、ブレイクの手法に至るまで、リリース市場そのものにも変化が見られます。


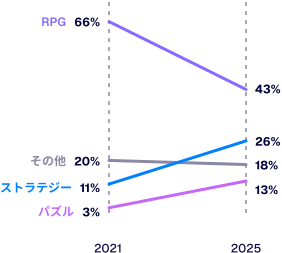
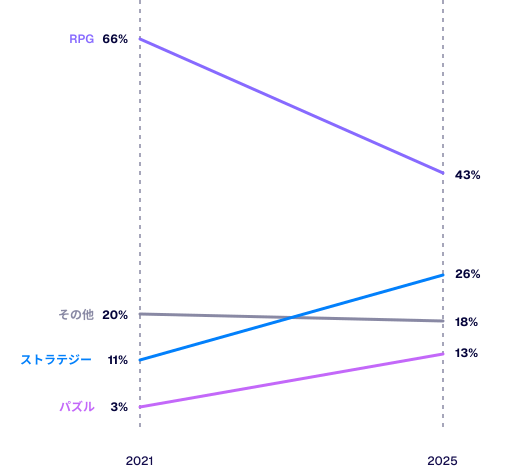
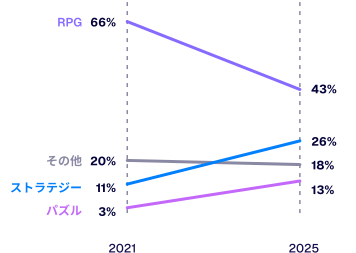
IAP収益において、ストラテジーとカ
ジュアルがRPGとの差を縮めつつある
新作タイトルの全世界におけるIAP収益のシェア(リリース後365日間)⁶
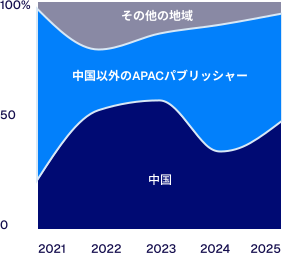
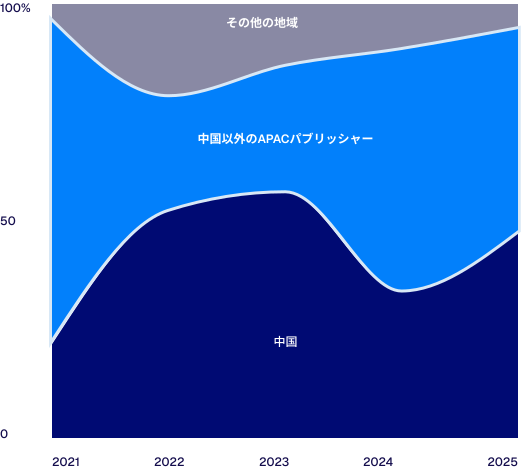
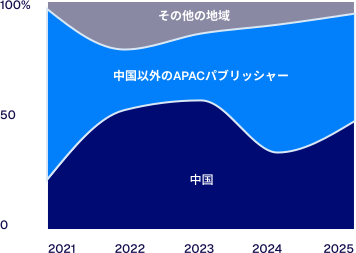
アジアのパブリッシャーが世界全体のIAP収益の大部分を占めている
上位100新作タイトルのIAP収益(年間推移)⁷
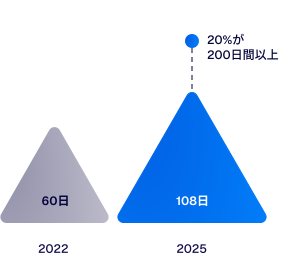
ソフトローンチ期間の中央値が2倍に
2022~2025年にMolocoが支援したリリース⁸
多くのパブリッシャーは、新作リリースを、最初の数か月で成否が決まる集中的な短期戦として捉えています。Molocoの最新分析によると、成功を収めるパブリッシャーは、リリースを1年間にわたる継続的な取り組みとして捉え、その過程でテスト、学習、微調整を繰り返していることが明らかになりました。これは、パブリッシャーが想像している以上に長期的な視点が重要であることを示しています。具体的には、課金プレイヤー1人あたりの価値が最初の1年間で2倍以上に増加しています。重課金プレイヤーの割合がピークに達するのは8か月目以降で、タイトルのトップ課金プレイヤーの3分の1以上は、6か月目までダウンロードさえしていません。
成功するリリースと伸び悩むリリースを分ける要因を特定するため、55本の新作モバイルゲームの状況を、リリース後1年間にわたって分析しました。これらのゲームタイトルは、2,000万人以上の課金プレイヤーから15億米ドルを超えるIAP収益を生み出しています。
2024年1月から2025年9月にかけてMolocoが支援した55本の新作モバイルゲーム
リリース後の1年間を通じて運用され、規模を拡大し続けたタイトル。2024年および2025年にリリースされ、売上高やダウンロード数でトップの新作タイトルも複数含まれます。
リアルマネーゲームを除く、ソーシャルカジノ、カジュアル、ミッドコアといったジャンルが対象。
米国ユーザーを対象とし、パブリッシャーとスタジオは世界各地に及びます。
各タイトルのリリース後12か月間のアプリ内課金行動を追跡。Molocoによるアトリビューションの有無にかかわらず、2026年6月までに観測された収益を含みます。
特に記載がない限り、「重課金ユーザー」とは、対象アプリにおいて課金額上位5%に入るユーザーを指し、通常、リリース後12か月間、またはD7/D30のコホートを基準とします。
特に記載がない限り、ベンチマークではすべてのタイトルを均等に扱っています。そのため、トレンドは最大規模のタイトルではなく、典型的な新作タイトルの傾向を反映しています。
以下では、収益化、ユーザー獲得、クリエイティブの各側面における初年度の結果について解説します。

第1章:収益化
収益化の図式が確立されるまでに時間がかかる
まず最初に、新作リリースの成否を分ける要因となることが多い「収益化」に着目しました。その際、ジャンル別にデータを分析するのではなく、収益化モデルに基づいてタイトルを分類しました。
重課金者主導型:少数の高額課金プレイヤーが収益の大部分を占めます。これらのゲームタイトルでは、重課金者の集中度が70%以上で、通常、ARPPUが100米ドルを超えます。
ボリューム主導型:繰り返し課金を行う多数のプレイヤーが主な収益源です。重課金者の集中度が40%~65%の範囲で、ARPPUは35~165米ドルです。
広告主導型:広告が主な収益源で、アプリ内課金(IAP)の頻度と金額は低めです。ARPPUは20ドル未満です。
Molocoの分類に基づく収益化モデル
重課金者の集中度(リリース後12か月の課金額上位5%のプレイヤー)とARPPU(課金プレイヤー1人あたりの平均収益)の比較
収益化に関するMolocoの詳細な調査では、「ボリューム主導型」と「重課金者主導型」のゲームタイトルのIAP収益に焦点を当てています。調査の結果、リリースから最初の1か月間の実績だけではデータが乏しく、それらのタイトルがその後どれくらい成果を上げられるか予測することは非常に難しいことが分かりました。

収益化が進むにつれて課金プレイヤーの価値がさらに高まる
IAP収益のデータを見ると、課金プレイヤー1人あたりの価値はリリース時点で固定されていません。「重課金者主導型」タイトルの場合、1年目の終了時点でのARPPUは、リリース初月に比べて250%高く、「ボリューム主導型」タイトルのARPPUも、1年後の時点で25%上昇しています。
このパフォーマンスの大部分は、課金プレイヤーが1年を通じてゲームに関わり続けることで増える購入頻度によるものです。「重課金者主導型」の課金プレイヤーも、年間を通じて課金額を増やす傾向があります。
大半のタイトルでリリース後1年間を通じてユーザー価値が向上
リリース後の経過月数別ARPPU(1か月目を100として指数化)
重課金者主導型では課金頻度と1回あたりの課金額の増加が成長を牽引し、ボリューム主導型では課金頻度の増加のみが成長を牽引
課金プレイヤー1人あたりの課金頻度および課金額(リリース後1か月目を基準に指数化)
インサイト

リリース後1か月目の収益化状況は、そのタイトルの長期的な収益ポテンシャルを示す信頼できる指標ではありません。最も大きな価値を生み出すプレイヤーは、まだ利用習慣を確立している途中であり、パブリッシャーには収益化戦略を転換するための十分な時間的余裕があります。
年間を通じて重課金者が収益に占める割合が大幅に高くなる
リリース当初、タイトルの収益源は比較的広く分散しています。多くのプレイヤーが課金を行い、将来的にトップ課金者となるのは、その中のごく一部です。一度だけ、あるいは1か月間だけ課金してやめてしまうプレイヤーもいれば、1年を通して課金を続けるプレイヤーもいます。年が進むにつれ、重課金者が総収益に占める割合は高まり、重課金者主導型のタイトルでは、リリース年の後半には月間収益の大部分を重課金者が占めるようになります。
ボリューム主導型のタイトルは、同じ傾向を比較的緩やかな形でたどります。これらのタイトルの収益は、数か月にわたって繰り返し課金する幅広い中間層のプレイヤーに支えられているため、重課金者がそのように支配的な割合を占めることはありません。
10か月目までに、重課金者は重課金者主導型収益の81%を、ボリューム主導型収益の54%を占める
課金額上位5%のプレイヤーがIAP収益に占める割合(リリース後の経過月数別)
課金プレイヤーの多くは1か月間だけ課金する一方、リピート課金が収益の大部分を牽引
課金プレイヤーの割合と初年度収益の割合の比較
凡例

インサイト
初期の課金は、最終的な分布よりも分散しているように見えます。重課金者層が形成されるまでには時間を要し、この層を育てられるタイトルこそが、最終的に成功を収めます。途中で離脱した課金プレイヤーも、完全に失われたわけではありません。彼らは購入する意向を示しており、どのようなオファーが彼らの課金を促進するかを把握できているため、離脱した課金プレーヤーは、リリース年の後半のリエンゲージメント施策の格好の対象となります。
重課金者は年間を通じて出現する
重課金者はリリース初期や、リリース年の特定の時期に集中して現れるわけではありません。どちらの収益化モデルにおいても、将来的にタイトルのトップ課金プレイヤーとなる人は、リリース年を通じて安定した流れで最初の課金を行っています。その証拠に、重課金者主導のタイトルにおいて、リリース初月にアプリをインストールしているトップ課金プレイヤーは、わずか15%です。タイトルの収益を支えることになる重課金者層は、リリースから3か月後、6か月後、または10か月経ってからアプリをインストールしても課金を行います。
各タイトルの重課金者の多くがリリース時点ではまだ課金をしていない
重課金者となるプレイヤーのシェア(獲得期間別)

インサイト
あるタイトルの重課金者の大部分がリリース月の後に流入する場合、広告費をリリース直後に集中させ、その後徐々に縮小していくUA施策は、プレイヤーベースが実際に形成される過程と合っていません。1年間にわたる持続的なユーザー獲得施策によって、時間をかけて価値の高いユーザーを獲得することでチャンスが得られます。
重課金者の初期行動から後の価値を予測できることが多い
これまで見てきたように、重課金者はリリース年から1年を通じて流入し、数か月かけて収益の大部分を占めるようになります。そこで明らかな疑問が生じます。リターンがこれほど遅れる場合、ユーザー獲得費用をどのように評価すべきでしょうか?データによると、プレイヤーの初期の課金行動から、そのプレイヤーの価値がすぐに予測できることが示されています。最終的に重課金者となるプレイヤーがもたらす収益の大部分は後になってから生じるものの、彼らの多くは、最初の課金から1か月以内にすでにそのタイトルのトップ課金者に入っているのです。
将来的にに重課金者となるユーザーは、インストール後数日間はそのユーザーの年間の課金額のごく一部しか課金していない
しかし、初回課金から数日以内に、将来的に重課金者となるプレイヤーの多くはすでに上位5%の課金ユーザーに入っている
インサイト
これは、ユーザー獲得(UA)において、評価期間をインストール時点から開始すべきではないことを示しています。重要なのは、課金行動から価値の高いユーザーを早期に特定し、これまでの課金額ではなく、将来的な価値に合わせて入札を行うことです。最も成功したリリースはこのようにして重要なユーザーを獲得しており、以下ではその方法を詳しく見ていきます。


第2章:ユーザー獲得
ヒットタイトルは初日から
価値を見込んで入札し、1年間継続
収益化に関する調査結果は、ユーザー獲得(UA)の重要性をさらに高めています。価値の高いプレイヤーは1年を通じて流入し、その価値が明らかになるまでに数か月を要します。こうした現実を踏まえて展開されたリリースこそが、コホート内で明らかなパフォーマンスを上げています。Molocoでは、ヒットした7つのタイトルを対象に調査を実施しました。いずれもリリース年に、Molocoが支援した新作リリースの売上上位にランクインしています。これらのタイトルのUA戦略は、以下の2つの点で他のタイトルとは異なります。
第一に、リリース当初から価値を見据えた入札体制が整っていることです。ヒットタイトルはソフトローンチを活用して、リテンションのベンチマークと現実的なROAS目標を確立しています。これにより、一般リリース時までにキャンペーンが予測収益に合わせて最適化されています。リリース月において、ヒットタイトルのUA費用の94%はROAS目標(CPI/CPAではなく)に基づいて運用されている一方、同じコホートのその他のタイトルでは65%にとどまっています。残りのタイトルも最終的にはその段階に到達するものの、一般リリース開始後の最初の数か月間を、ヒットタイトルがソフトローンチ期間中にすでに学んだことを学習するために費やしています。
「ソフトローンチは単なる形式的なものではなく、真の作業が行われる場です。まず小規模なテストを実施することで、正式リリース時には推測ではなく、実際のROAS目標に合わせた施策を運用できるようになります。このような規律ある運用によって、UAキャンペーン全体で安心してスケールアップできます」
iKame Global社 UAマネージャー
Huyen Dang氏
次に、ヒットタイトルは決して手を緩めず、6か月目から12か月目にかけても広告費を維持し続けます。この期間は、他のタイトルが広告費を削減し始める時期ですが、収益化データが示すように、重課金者になるプレイヤーの3分の1は、この時期にまだ初回課金を行っていません。ヒットタイトルは、スケールする過程でD7やD30のROASが多少低くなっても許容します。これは、短期的な投資回収ではなく、予測される生涯価値(LTV)を基準に成功を判断しているためです。
ヒットタイトルはリリース時からROASを重視し、初期のリターンが低めでも許容し、後半に広告費を拡大
月別UAキャンペーンの広告費シェア(米国)
期間を選択
凡例
インサイト
一般リリース時から予測値に基づいて入札を行い、シグナルが一定している間は支出を維持します。また、そのような持続的な投資に見合うリターンがないとみなされる一部のタイトルについては、損失を最小限に抑えることが正しい判断となります。ただし、適切な根拠に基づいて判断を下すことが重要です。初期の収益は、それを牽引する有料ユーザーに出現よりも遅れてくることが多いため、D7の投資回収率のみを基準にすると、本来、成果を上げられるタイトルでも評価が下がる可能性があります。UAプログラムで支出を早期に縮小しすぎると、後から流入してくる価値の高いユーザーを逃しかねません。


第3章:クリエイティブ
ヒットタイトルは年間を通じて
クリエイティブを構築・進化させる
クリエイティブ戦略は、ヒットタイトルとそれ以外のタイトルを分ける最も明確な境界線のひとつです。AI主導の広告システムによって、幅広いクリエイティブのテストが効率化され、生成AIが制作コストを削減するにつれ、パブリッシャーは以前よりも多くのテストを実施できるようになりました。特にヒットタイトルでは、こうしたAIを活用した取り組みが積極的に行われています。年間を通じてクリエイティブを制作し続け、より多くのクリエイティブを試しながら、フォーマットの組み合わせを絶えず多様化させています。リリース期間が長ければ長いほど、AIシステムが学習する時間が増え、ヒットタイトルとその他のタイトルの差がさらに広がります。
ヒットタイトルではより多くのクリエイティブが供給され、広告費がより多くに分散
ヒットタイトルでは平均で93種類の異なるクリエイティブが使用されていたのに対し、その他のタイトルでは37種類にとどまりました。MolocoのAIシステムはその中で最もパフォーマンスの高いクリエイティブを特定し、自動的に予算をそれらに振り向けました。ヒットタイトルでは、この大規模なクリエイティブの基盤に予算がより均等に配分されたため、最も多くの広告費が費やされたクリエイティブでも総広告費に占める割合は15%にすぎず、一方、その他のタイトルでは31%でした。
ヒットタイトルの予算は、より多くのアセットに分散
タイトルのトップクリエイティブが占める広告費の割合
ヒットタイトルでは広告費が投じられた動画の数が3倍
広告費が投じられたクリエイティブの数(フォーマット別)
インサイト
あらゆるキャンペーンにおいて、異なるユーザー、異なるタイミングで、異なるアプリに表示という、ほぼ無限の組み合わせを考慮しなければりません。ヒットタイトルは幅広いクリエイティブアセットの制作に注力しているため、MolocoのAIは適切なアセットを適切なタイミングでマッチングできます。
ベトナムを拠点とするパブリッシャー「Bravestars」は、この手法を実践し、バナー、動画、プレイアブルフォーマットなど、幅広い種類のクリエイティブを展開しています。特にプレイアブルフォーマットは高い効果を示し、静止画像と比べて13.4倍のインストール数と27%高いD7 ROASを達成しました。
ベトナムを拠点とするパブリッシャー「Bravestars」は、この手法を実践し、バナー、動画、プレイアブルフォーマットなど、幅広い種類のクリエイティブを展開しています。特にプレイアブルフォーマットは高い効果を示し、静止画像と比べて13.4倍のインストール数と27%高いD7 ROASを達成しました。

ヒットタイトルは年間を通じて新しいクリエイティブを継続的に出稿
大半のタイトルでは、クリエイティブの制作はリリース時にピークを迎え、その後徐々に減少し、後半に入っても依然としてリリース当初に使用したクリエイティブに相当な額の広告費が費やされています。一方、ヒットタイトルは、年が進むにつれて制作ペースを加速させています。リリース後の最初の数週間で出稿されるクリエイティブは、全体の約10分の1に過ぎません。
ヒットタイトルでは、クリエイティブの47%が7~11か月目に出稿される一方、その他のタイトルでは27%
タイトルのクリエイティブが初めて出稿された時期別のシェア
インサイト
リリース時のクリエイティブを、シグナルとパフォーマンスデータを収集するための出発点とし、年間を通じてクリエイティブの更新に予算を割り当てます。季節やイベントに基づくタイミングでクリエイティブの更新を行うと、特に高い効果が期待できます。
ヒットタイトルはプレイアブル広告や長尺動画へ広告費をシフト
本調査の対象となったすべてのタイトルのリリースは、動画広告が中心となっていますが、これには正当な理由があります。動画は発見を促進するフォーマットである一方、プレイアブル広告はコストが高く、ローンチ初期にはまだ進化の途上にある可能性のあるゲームプレイに依存しているためです。しかし、時間が経つにつれて、ヒットタイトルは他のタイトルよりもはるかに高いペースでプレイアブル広告を追加し、その差は1年を通じて拡大していきます。このパターンは動画フォーマットでも見られます。ヒットタイトルは実際に、90秒以上の動画に広告費を投じていますが、他のタイトルではこの長さの動画が使用されることはほとんどありません。
ヒットタイトルは、その他タイトルの約2倍プレイアブル広告を活用
フォーマット別広告費の構成(%):プレイアブル広告を使用しているタイトルの割合
…より長尺の動画広告へシフト
動画広告の長さ別に見る予算を獲得した動画広告の割合
凡例
インサイト
プレイアブル広告や、より幅広い動画尺を活用することで、限られたクリエイティブセットではリーチできない広告枠に配信し、プレイヤーを惹きつけることができます。年間を通じて同じフォーマット構成しか利用しないタイトルは、入札可能な広告枠が限られるだけでなく、AIが各広告に適したプレイヤーを見つけるのに役立つシグナルも制限されます。
最初の1年が最初の
1か月よりも重要な理由
新作リリース市場はかつてないほど競争が激化していますが、適切な施策によってチャンスをつかむことができます。リリース初年度を通じて、収益化は発展し続けます。時間とともに課金プレイヤーの価値は高まり、重課金者が現れるまでには時間を要し、最も価値の高いユーザーの多くはリリースから数ヶ月後に流入します。また、本調査におけるヒットタイトルの分析は、こうした現実の環境で成功するために何が必要かを示しています。それは、早期に予測価値に基づいて入札を行い、年間を通じてUA施策への支出を維持し、リリース後もクリエイティブを継続的に拡充することです。
結局のところ、リリース月は、そのタイトルがうまくいっているかどうか、また、パブリッシャーがどのように対応すべきかについて、ある程度の手がかりを与えてくれます。しかし、それだけでは全体像を把握することはできません。リリース月だけを見ると、後になって現れる価値、つまり、時間の経過とともに課金を増やすプレイヤーや、まだ現れていない重課金者、そして数か月にわたる改善を重ねることで初めて相乗効果を発揮するクリエイティブやUAに関する知見を見逃してしまうことがよくあります。