Dans les coulisses de la première année d’un jeu mobile
Lancer un nouveau titre mobile n’a jamais été aussi difficile. Mais pour les studios qui réussissent, cela n’a jamais été aussi gratifiant.
190,000 nouveaux jeux ont été lancés en 2025, mais seulement 2,500 ont dépassé 500k téléchargements au cours de leur première année.1 La croissance organique est devenue de plus en plus difficile, et pour la première fois, les médias payants génèrent la majorité des installations pour un lancement type.2 Sur le papier, c’est un marché difficile. Mais même si moins de titres percent aujourd’hui qu’il y a quelques années, la part globale des nouveaux lancements dans les revenus d’achats intégrés (IAP) du secteur du jeu vidéo est restée stable.3
C’est parce que les nouveaux titres qui percent gagnent davantage :

Les nouveaux titres génèrent des revenus plus rapidement :
Les nouveaux titres monétisent chaque utilisateur de manière plus efficace :
Sources
¹ Analyse Moloco des données SensorTower, 2021-2025. Nombre mondial de téléchargements au cours des 365 premiers jours respectifs suivant la sortie, en date du July 28th 2026. Les jeux sortis au Q4 2025 n’ont peut-être pas encore complété une fenêtre de mesure complète de 365 jours à la date d’observation des données.
² Analyse Moloco des données SensorTower, top 10,000 nouveaux jeux mobiles sortis, par téléchargements mondiaux par année de sortie. La part médiane des installations payantes a atteint 52% pour les nouveaux lancements en 2025 (contre 27% en 2022).
³ Analyse Moloco des données SensorTower, 2021-2025, revenus mondiaux d’achats intégrés (IAP) & d’abonnement, hors Chine continentale. Les nouveaux lancements de 2023 et 2024 représentent environ la même part des revenus IAP du jeu vidéo en 2025 (19%) que les lancements de 2021 et 2022 en représentaient en 2023 (17%).
⁴ Analyse Moloco des données SensorTower, 2022-2025. Revenus IAP mondiaux. Sorties H1 évaluées chaque année afin de réduire le biais d’échantillonnage.
⁵ Analyse Moloco des données SensorTower, 2021-2025. Top 1,000 nouveaux jeux mobiles sortis, par revenus aux États-Unis au cours des 180 premiers jours suivant le lancement.
Le marché du lancement lui-même a changé de visage — des éditeurs qui percent à la manière dont ils y parviennent.


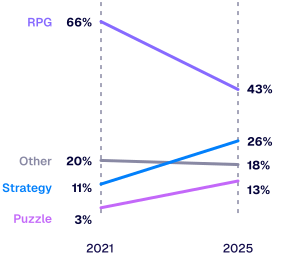
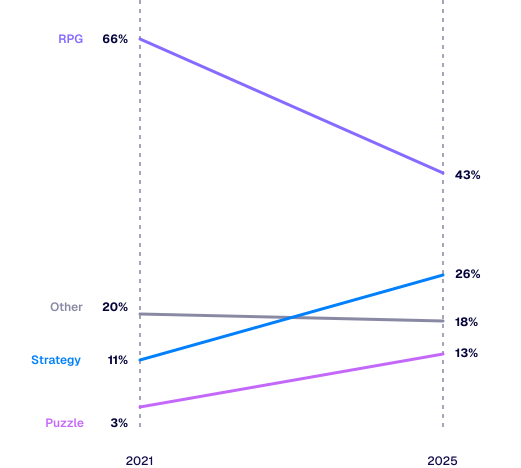
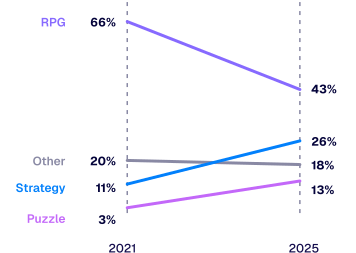
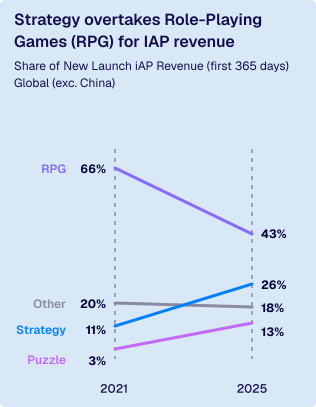
Stratégie & Casual ont gagné du terrain sur les RPG en revenus IAP
Part des revenus IAP des nouveaux lancements sur les 365 premiers jours, au niveau mondial⁶
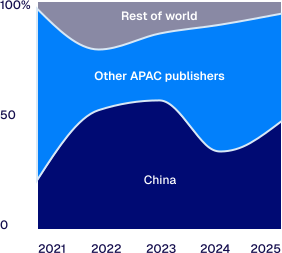
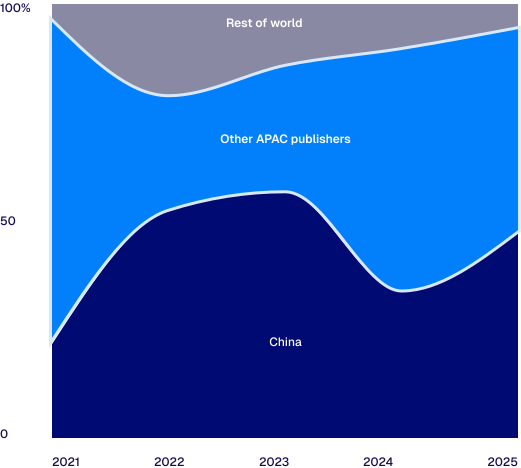
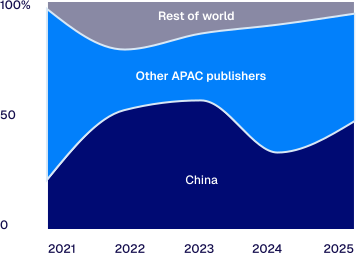
Les éditeurs asiatiques captent la grande majorité des revenus IAP mondiaux
Revenus IAP des 100 meilleurs nouveaux lancements, par année⁷
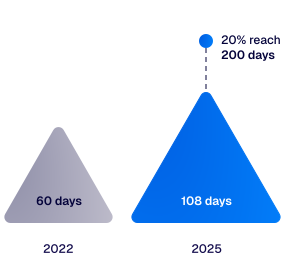
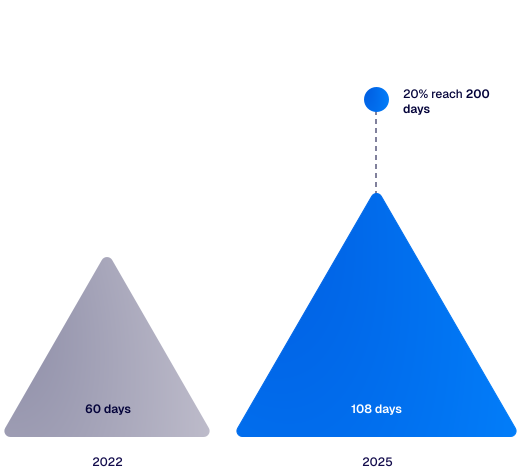
La durée médiane du soft launch a presque doublé
Lancements accompagnés par Moloco, 2022-2025⁸
De nombreux éditeurs abordent un nouveau lancement comme un sprint concentré, où le résultat se joue dans les premiers mois. Une nouvelle analyse de Moloco montre pourquoi les éditeurs qui percent traitent leurs lancements comme une opération étalée sur toute l’année – en testant, en apprenant et en ajustant constamment tout au long du parcours. Ces enseignements montrent que la vision à long terme compte plus que ce à quoi les éditeurs pourraient s’attendre : la valeur par payeur fait plus que doubler au cours de la première année. La domination des baleines n’atteint son pic qu’au mois huit. Et plus d’un tiers des plus gros dépensiers d’un titre ne sont même pas encore arrivés au mois six.
Qu’est-ce qui distingue les lancements qui percent de ceux qui stagnent ? Nous avons analysé 55 nouveaux lancements de jeux mobiles sur l’intégralité de leur première année. Ces lancements représentent plus de $1.5 billion de revenus IAP auprès de 20 million+ payeurs.
55 nouveaux lancements de jeux mobiles accompagnés par Moloco entre January 2024 et September 2025
Titres actifs et en pleine croissance tout au long de leur première année, dont plusieurs parmi les nouveaux lancements les plus rentables et les plus téléchargés de 2024 et 2025
Couvrant les genres casino social, casual et mid-core ; les jeux d’argent réel sont exclus
Utilisateurs américains, avec des éditeurs et studios venus du monde entier
Comportement d’achat intégré suivi sur les 12 premiers mois de chaque titre, couvrant les revenus attribués et non attribués à Moloco, avec des données observées jusqu’à June 2026
Sauf indication contraire, toute mention d’un utilisateur baleine désigne un utilisateur figurant parmi les 5% de payeurs les plus élevés pour une application donnée, le plus souvent cité sur la période de 12 mois suivant le lancement ou au sein d’une cohorte D7 ou D30
Les benchmarks pondèrent chaque titre de manière égale, sauf indication contraire (de sorte que les tendances reflètent un lancement type plutôt que les plus gros titres)
Voici comment se déroule la première année à travers la monétisation, l’acquisition et le créatif.

Chapitre 1 : monétisation
Le tableau de la monétisation met du temps à se dessiner
La première chose que nous avons examinée est la monétisation, qui est souvent le facteur décisif pour un nouveau lancement. Plutôt que d’examiner les données par genre, nous avons regroupé les titres selon la manière dont ils génèrent des revenus :
Whale-Driven : les revenus proviennent principalement d’un petit groupe de gros dépensiers. Ces titres se situent au-dessus de 70% de concentration des baleines, avec un ARPPU généralement supérieur à $100.
Volume-Driven : les revenus proviennent principalement d’un grand nombre de payeurs effectuant des achats répétés. La concentration des baleines se situe entre 40% et 65%, avec un ARPPU compris entre $35 et $165.
Ad-Driven : les revenus proviennent principalement de la publicité, avec une fréquence et un montant d’IAP plus faibles. L’ARPPU est inférieur à $20.
Archétypes de monétisation, classifiés par Moloco
Concentration des baleines (5% des payeurs les plus élevés par valeur sur les 12 premiers mois d’un lancement) par rapport à l’ARPPU (revenu moyen par utilisateur payant)
Notre analyse approfondie de la monétisation se concentre sur les revenus IAP des titres Volume-Driven et Whale-Driven. Ce que nous avons constaté, c’est que le premier mois révèle étonnamment peu de choses sur l’endroit où un titre finira par se situer.

Les payeurs prennent de la valeur à mesure que la monétisation mûrit
Lorsque l’on examine les titres IAP, la valeur par payeur n’est pas statique au lancement. Pour les titres Whale-Driven, l’ARPPU est supérieur de 250% en fin de première année par rapport au premier mois. Et l’ARPPU des titres Volume-Driven termine l’année en hausse de 25%.
La majeure partie de cette croissance de valeur provient de la fréquence d’achat, les payeurs continuant à s’engager avec le jeu tout au long de l’année. Les payeurs des titres Whale-Driven augmentent également le montant de leurs transactions à mesure que l’année avance.
La plupart des titres augmentent la valeur des utilisateurs tout au long de la première année…
ARPPU par mois depuis le lancement, indexé sur le mois 1
…portée par une fréquence croissante et des transactions plus importantes pour les payeurs Whale-Driven, et par la fréquence seule pour les payeurs Volume-Driven
Fréquence des transactions par payeur, avec la valeur des transactions indexée sur le mois 1 suivant la sortie
L’implication

Ce à quoi ressemble la monétisation au premier mois n’est pas un indicateur fiable du potentiel de revenus à long terme d’un titre. Les joueurs qui généreront le plus de valeur sont encore en train de développer leurs habitudes, et les éditeurs disposent d’une longue marge de manœuvre pour ajuster leurs stratégies de monétisation.
Les baleines génèrent un pourcentage de revenus bien plus élevé à mesure que l’année avance
Au lancement, les revenus d’un titre sont assez largement répartis. De nombreux joueurs effectuent un achat, et les futurs plus gros dépensiers ne sont qu’un contributeur parmi d’autres. Certains payeurs achètent une seule fois, ou seulement au cours d’un seul mois, puis s’arrêtent, tandis que d’autres continuent d’acheter toute l’année. Au fil de l’année, les baleines représentent une part croissante des revenus globaux. Pour les titres Whale-Driven, les baleines représentent l’écrasante majorité des revenus mensuels dès la seconde moitié de l’année de lancement.
Les titres Volume-Driven suivent une version plus plate de la même courbe. Les revenus de ces titres reposent sur une large tranche intermédiaire de joueurs qui reviennent acheter sur plusieurs mois, si bien que les baleines ne dominent jamais au même degré.
Au mois 10, les baleines génèrent 81% des revenus des titres Whale-Driven et 54% de ceux des titres Volume-Driven
Part des revenus IAP provenant des 5% de payeurs les plus élevés, par mois depuis le lancement
La plupart des payeurs dépensent pendant un seul mois ; les achats répétés génèrent l’essentiel des revenus
Part des payeurs par rapport à la part des revenus de la première année
Légende des couleurs

L’implication
Les dépenses initiales paraîtront plus réparties qu’elles ne le seront finalement. Les baleines mettent du temps à se révéler, et les titres qui laissent cette audience se développer sont ceux qui prennent l’avantage. Les payeurs qui abandonnent en cours de route ne sont pas perdus pour autant. Ils ont manifesté une intention d’achat et montré quel type d’offre les fait réagir, ce qui en fait une audience naturelle de réengagement plus tard dans l’année de lancement.
Les baleines arrivent tout au long de l’année
Les baleines ne se concentrent pas au lancement, ni à aucun autre moment particulier de l’année de lancement. Dans les deux modèles de monétisation, les futurs plus gros dépensiers d’un titre effectuent leur premier achat de manière régulière tout au long de l’année de lancement. Exemple concret : seulement 15% des futurs plus gros dépensiers des titres Whale-Driven apparaissent dès le premier mois. Les baleines qui porteront les revenus d’un titre sont encore en train de s’installer, et de dépenser, au mois 3, au mois 6, au mois 10.
La plupart des baleines d'un titre ne sont pas encore là au lancement
Part des baleines potentielles par fenêtre d'acquisition

Ce que cela implique
Si la plupart des baleines d'un titre arrivent après le mois de lancement, un programme d'acquisition d'utilisateurs (UA) qui concentre les dépenses au début pour ensuite les réduire progressivement n'est pas en phase avec la façon dont la base de joueurs se développe réellement. Une acquisition soutenue tout au long de l'année est ce qui donne à un titre la possibilité de capter des utilisateurs à forte valeur au fil du temps.
Le comportement initial des baleines prédit souvent leur valeur future
Comme nous l'avons vu, les baleines arrivent tout au long de l'année de lancement et mettent des mois à dominer les revenus. Cela soulève une question évidente : comment évaluer les dépenses d'acquisition lorsque le retour sur investissement est aussi tardif ? Les données montrent que le comportement d'achat initial d'un joueur le révèle rapidement. La plupart des baleines potentielles figurent déjà parmi les plus gros dépensiers d'un titre dans le mois qui suit leur premier achat, même si la grande majorité de leur valeur reste encore à venir.
Quelques jours après l'installation, les baleines potentielles n'ont dépensé qu'une fraction de ce qu'elles dépenseront sur l'année…
…mais quelques jours après leur premier achat, de nombreuses baleines potentielles figurent déjà parmi les 5 % de payeurs les plus dépensiers
Ce que cela implique
Pour l'acquisition d'utilisateurs (UA), cela signifie que la fenêtre d'évaluation ne devrait pas commencer à l'installation. Il s'agit de repérer tôt les joueurs à forte valeur à partir de leur comportement d'achat, et d'enchérir sur leur valeur future, et non sur ce qu'ils ont dépensé jusqu'à présent. C'est ainsi que les lancements les plus performants recrutent leurs utilisateurs, ce que nous allons voir à présent.


Chapitre 2 : acquisition
Les titres à succès enchérissent sur la valeur dès le premier jour – et maintiennent cet effort toute l'année
Les résultats sur la monétisation renforcent les enjeux pour l'acquisition d'utilisateurs (UA) : les joueurs les plus importants arrivent tout au long de l'année et mettent des mois à révéler leur valeur. Les lancements conçus autour de cette réalité sont les grands gagnants de la cohorte. Nous appelons ces sept titres des « breakouts » (titres à succès), chacun figurant parmi les nouveaux lancements soutenus par Moloco générant le plus de revenus au cours de leur année de sortie, et leur acquisition se distingue du reste sur deux points.
Premièrement, ils arrivent au lancement prêts à enchérir sur la valeur. Les titres à succès utilisent le lancement en douceur (soft launch) pour établir des repères de rétention et des objectifs de ROAS réalistes, de sorte qu'au moment du lancement général, leurs campagnes sont optimisées en fonction des revenus prévus. Au cours du mois de lancement, 94 % des dépenses d'UA des titres à succès reposent sur des objectifs de ROAS (par opposition au CPI/CPA), contre 65 % pour le reste de la cohorte. Les autres finissent par y parvenir également, mais ils passent leurs premiers mois de lancement général à apprendre ce que les titres à succès avaient déjà appris pendant le lancement en douceur.
Le lancement en douceur, c'est là que se joue le vrai travail, pas une simple formalité. Nous effectuons d'abord de petits tests, afin qu'au lancement général, nous travaillions à partir d'objectifs de ROAS réels, et non de suppositions. C'est cette rigueur qui nous permet de monter en puissance en toute confiance sur l'ensemble de nos campagnes d'UA.
Huyen Dang
Responsable UA
Deuxièmement, ils ne relâchent pas leurs efforts. Les titres à succès maintiennent leurs dépenses du 6e au 12e mois, la période où le reste de la cohorte se retire, et comme le montrent les données de monétisation, la période où un tiers des baleines potentielles d'un titre n'ont pas encore effectué leur premier achat. Les titres à succès acceptent un ROAS à J7 et J30 plus faible à mesure qu'ils montent en puissance, car ils mesurent le succès sur la base de la valeur vie prévue plutôt que sur un retour sur investissement rapide.
Les titres à succès démarrent sur le ROAS dès le lancement, dépensent davantage plus tard, et acceptent un retour initial plus faible
Part mensuelle des dépenses d'UA, États-Unis
Sélectionner la période
Légende des couleurs
Ce que cela implique
Enchérissez sur la valeur prévue dès le premier jour du lancement général, et continuez à dépenser tant que les signaux restent favorables. Certains titres ne mériteront pas cet investissement soutenu, et couper les pertes sera alors la bonne décision. Il faut simplement prendre cette décision sur la base des bonnes données : les revenus initiaux sont souvent en retard par rapport aux payeurs qui les généreront, si bien que le seul retour sur investissement à J7 peut pénaliser des titres qui fonctionnaient pourtant bien. Les programmes d'UA qui réduisent leurs dépenses trop tôt risquent de passer à côté des utilisateurs à forte valeur encore à venir.


Chapitre 3 : créatifs
Les titres à succès conçoivent et font évoluer leurs créatifs tout au long de l'année
La stratégie créative est l'une des lignes de démarcation les plus nettes entre les titres à succès et les autres. À mesure que les systèmes publicitaires pilotés par l'IA deviennent plus efficaces pour tester un large éventail de créatifs, et que l'IA générative réduit les coûts de production, les éditeurs peuvent expérimenter davantage qu'auparavant. Et c'est exactement ce que font les titres à succès : ils testent davantage de créatifs, continuent d'en produire tout au long de l'année, et diversifient en permanence leur mix de formats. Plus le lancement dure, plus le système d'IA dispose de temps pour apprendre, et plus l'écart entre les titres à succès et les autres se creuse.
Les titres à succès fournissent davantage de créatifs, et une plus grande part d'entre eux génère des dépenses
Les titres à succès ont utilisé en moyenne 93 créatifs distincts, contre 37 pour les autres. Le système d'IA de Moloco a ensuite identifié les créatifs les plus performants et a automatiquement réorienté le budget vers ceux-ci. Pour les titres à succès, cette base créative plus large a permis de répartir le budget de façon plus équilibrée : le créatif générant le plus de dépenses ne représentait que 15 % des dépenses totales, contre 31 % pour les autres titres.
Le budget des titres à succès est réparti sur un plus grand nombre d'assets
Part des dépenses générée par les meilleurs créatifs d'un titre
3 fois plus de vidéos génèrent des dépenses pour les titres à succès
Nombre de créatifs distincts générant des dépenses, par format
Ce que cela implique
Chaque campagne doit donner du sens à un nombre quasi illimité de combinaisons : des utilisateurs différents, vus à des moments différents, sur des applications différentes. Les titres à succès concentrent leurs efforts sur la création d'une gamme d'assets créatifs afin de permettre à l'IA de Moloco d'associer le bon asset au bon moment.
L'éditeur vietnamien Bravestars met cela en pratique en diffusant un large éventail de créatifs sur les formats bannière, vidéo et playable. Les playables se sont révélés particulièrement efficaces, générant un volume d'installations 13,4 fois supérieur et un ROAS à J7 supérieur de 27 % par rapport aux images statiques.
L'éditeur vietnamien Bravestars met cela en pratique en diffusant un large éventail de créatifs sur les formats bannière, vidéo et playable. Les playables se sont révélés particulièrement efficaces, générant un volume d'installations 13,4 fois supérieur et un ROAS à J7 supérieur de 27 % par rapport aux images statiques.

Les titres à succès continuent de sortir de nouveaux créatifs toute l'année
Pour la plupart des titres, la production créative atteint son pic au lancement puis diminue progressivement, même si les assets du jour du lancement continuent d'attirer des dépenses significatives durant la seconde moitié de l'année. Les titres à succès, quant à eux, accélèrent leur production à mesure que l'année avance. Seul un dixième environ de leurs créatifs sont diffusés au cours des premières semaines suivant le lancement.
53 % des créatifs des titres à succès sont diffusés entre le 7e et le 11e mois, contre 30 % pour les autres
Part des créatifs d'un titre, selon leur date de première diffusion
Ce que cela implique
Considérez les créatifs de lancement comme un point de départ pour collecter des signaux et des données de performance, et prévoyez un budget pour renouveler vos créatifs tout au long de l'année. Les moments saisonniers et événementiels peuvent constituer des occasions particulièrement propices pour ces renouvellements créatifs.
Les titres à succès réorientent leurs dépenses vers les playables et les vidéos plus longues
Tous les lancements de notre analyse démarrent avec une forte proportion de vidéo, et ce pour de bonnes raisons : la vidéo est le format de découverte, et les playables sont plus coûteux et dépendent d'un gameplay qui peut encore évoluer en début de lancement. Avec le temps, cependant, les titres à succès ajoutent des playables à un rythme bien plus élevé que les autres, et l'écart se creuse au fil de l'année. Le même schéma se retrouve pour les formats vidéo : les titres à succès investissent réellement dans des durées de 90 secondes ou plus, une durée que les autres exploitent rarement.
Les titres à succès diffusent des playables deux fois plus souvent que les autres…
Répartition des formats en % des dépenses
…et adoptent des formats vidéo plus longs
Part des vidéos ayant généré des dépenses, par durée de la publicité vidéo
Légende des couleurs
Ce que cela implique
Les playables et un plus large éventail de durées vidéo permettent d'atteindre des emplacements et d'engager des joueurs qu'un ensemble créatif plus restreint ne peut pas toucher. Les titres qui conservent le même mix de formats toute l'année limitent à la fois l'inventaire sur lequel ils peuvent enchérir et le signal qui aide l'IA à trouver les bons joueurs pour chaque publicité.
Pourquoi la première année compte plus que le premier mois
Le marché des nouveaux lancements n'a jamais été aussi concurrentiel, mais l'opportunité est là pour ceux qui jouent bien leurs cartes. Au cours de la première année, la monétisation continue d'évoluer : les payeurs gagnent en valeur, les baleines mettent du temps à émerger, et bon nombre des utilisateurs à plus forte valeur arrivent plusieurs mois après le lancement. Dans le même temps, les titres à succès de notre analyse montrent ce qu'il faut faire pour composer avec cette réalité : enchérir tôt sur la valeur prévue, maintenir les dépenses d'UA tout au long de l'année, et continuer à développer les créatifs bien au-delà du lancement.
En définitive, le mois de lancement fournit certains signaux permettant de savoir si un titre fonctionne et comment les éditeurs doivent s'ajuster. Mais il ne raconte pas toute l'histoire. Il passe souvent à côté de la valeur qui se développe plus tard : des payeurs qui dépensent davantage au fil du temps, des baleines qui ne sont pas encore arrivées, et des enseignements créatifs ou d'UA qui ne se cumulent qu'après plusieurs mois d'itération.