Das erste Jahr eines Mobile-Games im Detail
Einen neuen Mobile-Titel zu launchen war noch nie schwieriger. Aber für Studios, die es richtig machen, war es noch nie lohnender.
190.000 neue Spiele wurden 2025 veröffentlicht, aber nur 2.500 hatten in ihrem ersten Jahr mehr als 500.000 Downloads.1 Organisches Wachstum ist zunehmend schwieriger geworden, und zum ersten Mal treibt bezahlte Werbung den Großteil der Installationen für einen typischen neuen Launch an.2 Auf dem Papier ist das ein schwieriger Markt. Aber auch wenn heute weniger Titel durchstarten als noch vor einigen Jahren, ist der Gesamtanteil neuer Launches am In-App-Kauf-Umsatz (IAP) im Gaming-Bereich stabil geblieben.3
Das liegt daran, dass die neuen Titel, die tatsächlich durchstarten, größer gewinnen:

Neuveröffentlichungen erwirtschaften schneller Umsatz:
Neuveröffentlichungen monetarisieren jeden Nutzer besser:
Quellen
¹ Moloco-Analyse von SensorTower-Daten, 2021-2025. Weltweite Anzahl der Downloads innerhalb der jeweils ersten 365 Tage nach Veröffentlichung, Stand 28. Juli 2026. Spiele, die in Q4 2025 veröffentlicht wurden, haben zum Zeitpunkt der Datenerhebung möglicherweise noch kein vollständiges 365-Tage-Messfenster abgeschlossen.
² Moloco-Analyse von SensorTower-Daten, Top 10.000 neu veröffentlichte Mobile Games nach weltweiten Downloads pro Erscheinungsjahr. Der mediane bezahlte Anteil der Installationen erreichte 2025 52 % bei neuen Launches (gegenüber 27 % im Jahr 2022).
³ Moloco-Analyse von SensorTower-Daten, 2021-2025, weltweiter IAP- & Abo-Umsatz, ohne Festlandchina. Neue Launches aus 2023 und 2024 machen 2025 in etwa denselben Anteil am IAP-Gaming-Umsatz aus (19 %) wie Launches aus 2021 und 2022 im Jahr 2023 (17 %).
⁴ Moloco-Analyse von SensorTower-Daten, 2022-2025. Weltweiter IAP-Umsatz. Zur Reduzierung von Stichprobenverzerrungen wurden in jedem Jahr die Veröffentlichungen des ersten Halbjahres ausgewertet.
⁵ Moloco-Analyse von SensorTower-Daten, 2021-2025. Top 1.000 neu veröffentlichte Mobile Games nach US-Umsatz innerhalb der ersten 180 Tage nach Launch.
Der Launch-Markt selbst hat sich verändert – von den Publishern, die durchstarten, bis hin dazu, wie sie es tun.


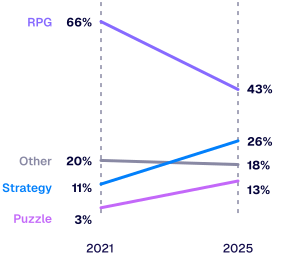
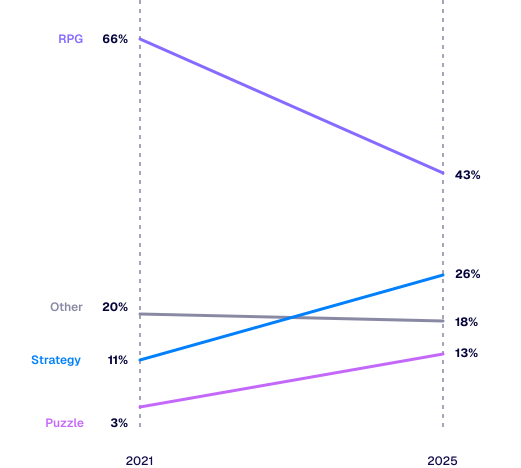
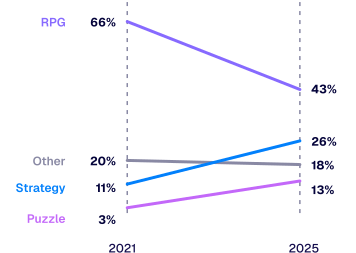
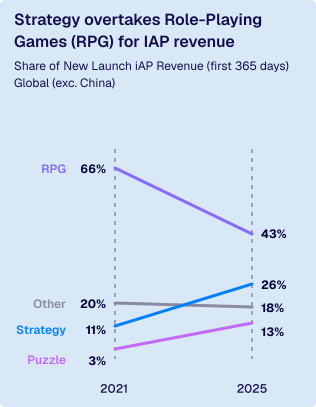
Strategie & Casual haben bei RPG in Bezug auf IAP-Umsatz aufgeholt
Anteil am IAP-Umsatz neuer Launches in den ersten 365 Tagen, weltweit⁶
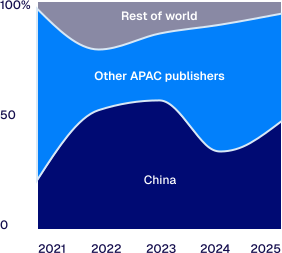
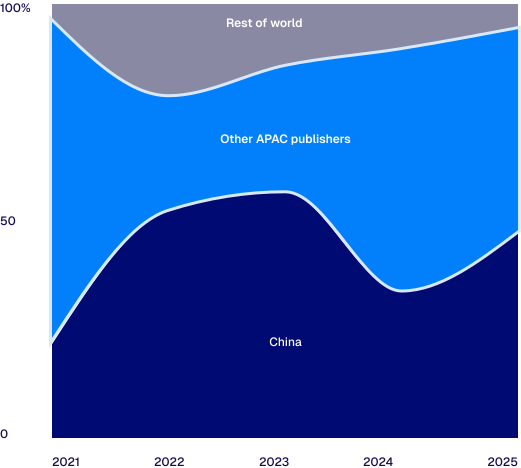
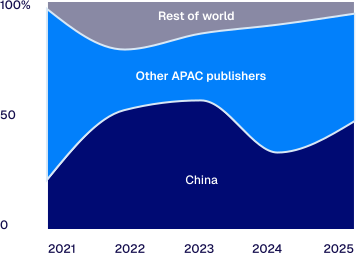
Asiatische Publisher vereinnahmen den Großteil des weltweiten IAP-Umsatzes
IAP-Umsatz der Top-100-Neulaunches nach Jahr⁷
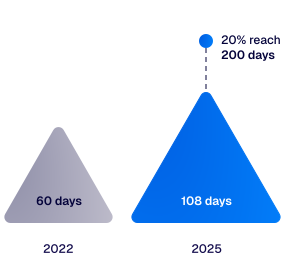
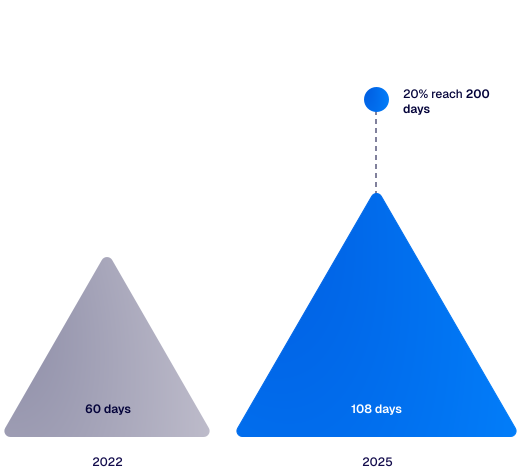
Die mediane Dauer des Softlaunches hat sich nahezu verdoppelt
Von Moloco unterstützte Launches, 2022-2025⁸
Viele Publisher behandeln einen neuen Launch als konzentrierten Sprint, bei dem sich die Weichen bereits in den ersten Monaten stellen. Eine neue Analyse von Moloco zeigt, warum die Publisher, die durchstarten, Launches als einjährige Operation betrachten – mit fortlaufendem Testen, Lernen und Feintuning. Die Erkenntnisse zeigen, dass die langfristige Betrachtung wichtiger ist, als Publisher vielleicht erwarten: Der Wert pro Zahler verdoppelt sich im Laufe des ersten Jahres mehr als. Die Dominanz der Whales erreicht ihren Höhepunkt erst im achten Monat. Und mehr als ein Drittel der Top-Ausgeber eines Titels ist bis zum sechsten Monat noch gar nicht aufgetaucht.
Was unterscheidet die Launches, die durchstarten, von denen, die ins Stocken geraten? Wir haben 55 neue Mobile-Game-Launches über ihr gesamtes erstes Jahr hinweg analysiert. Diese Launches stehen für mehr als 1,5 Milliarden $ an IAP-Umsatz bei über 20 Millionen Zahlern.
55 neue Mobile-Game-Launches, die Moloco zwischen Januar 2024 und September 2025 unterstützt hat
Titel, die über ihr gesamtes erstes Jahr aktiv waren und skaliert haben, darunter mehrere der umsatzstärksten und am häufigsten heruntergeladenen Neulaunches der Jahre 2024 und 2025
Umfasst die Genres Social Casino, Casual und Mid-Core; Echtgeld-Gaming ausgeschlossen
US-Nutzer, mit Publishern und Studios aus der ganzen Welt
In-App-Kaufverhalten, erfasst über die ersten 12 Monate jedes Titels, einschließlich sowohl Moloco-attribuiertem als auch nicht attribuiertem Umsatz, mit Daten bis Juni 2026
Sofern nicht anders angegeben, bezeichnet ein Whale-Nutzer einen Nutzer innerhalb der Top 5 % der Zahler einer bestimmten App, meist bezogen auf den 12-Monats-Zeitraum ab Launch oder innerhalb einer D7- oder D30-Kohorte
Benchmarks gewichten jeden Titel gleich, sofern nicht anders angegeben (sodass die Trends einen typischen Launch widerspiegeln und nicht die größten Titel)
So verläuft das erste Jahr in den Bereichen Monetarisierung, Akquise und Creative.

Kapitel 1: Monetarisierung
Das Monetarisierungsbild entwickelt sich erst mit der Zeit
Als Erstes haben wir uns die Monetarisierung angesehen, die für einen neuen Launch oft der entscheidende Faktor ist. Anstatt die Daten nach Genre zu betrachten, haben wir die Titel danach gruppiert, wie sie Geld verdienen:
Whale-Driven: Der Umsatz stammt primär von einer kleinen Gruppe von Vielausgebern. Diese Titel liegen über einer Whale-Konzentration von 70 %, mit einem ARPPU von typischerweise über 100 $.
Volume-Driven: Der Umsatz stammt primär von vielen Zahlern, die wiederholt kaufen. Die Whale-Konzentration liegt im Bereich von 40 % bis 65 %, mit einem ARPPU zwischen 35 $ und 165 $.
Ad-Driven: Der Umsatz stammt primär aus Werbung, bei geringerer IAP-Häufigkeit und -Höhe. Der ARPPU liegt unter 20 $.
Monetarisierungs-Archetypen, klassifiziert von Moloco
Whale-Konzentration (Top 5 % der Zahler nach Wert über die ersten 12 Monate eines Launches) vs. ARPPU (Average Revenue per Paying User)
Unsere vertiefte Monetarisierungsanalyse konzentriert sich auf den IAP-Umsatz von Volume-Driven- und Whale-Driven-Titeln. Wir haben festgestellt, dass der erste Monat überraschend wenig darüber aussagt, wo ein Titel letztlich landet.

Zahler werden wertvoller, je mehr die Monetarisierung reift
Betrachtet man IAP-Titel, ist der Wert pro Zahler beim Launch nicht statisch. Bei Whale-Driven-Titeln liegt der ARPPU am Ende des ersten Jahres um 250 % höher als im ersten Monat. Und der ARPPU von Volume-Driven-Titeln steigt im Laufe des Jahres um 25 %.
Der Großteil dieses Wertzuwachses stammt aus der Kaufhäufigkeit, da Zahler das ganze Jahr über mit dem Spiel in Kontakt bleiben. Whale-Driven-Zahler erhöhen im Laufe des Jahres zudem ihre Transaktionsbeträge.
Die meisten Titel steigern den Nutzerwert im Laufe des ersten Jahres…
ARPPU nach Monaten seit Launch, indexiert auf Monat 1
…angetrieben von steigender Häufigkeit und größeren Transaktionen bei Whale-Driven-Zahlern, und allein durch Häufigkeit bei Volume-Driven-Zahlern
Transaktionshäufigkeit pro Zahler, wobei der Transaktionswert auf Monat 1 nach Veröffentlichung indexiert ist
Die Implikation

Wie die Monetarisierung im ersten Monat aussieht, ist kein verlässliches Signal für das langfristige Umsatzpotenzial eines Titels. Die Spieler, die den größten Wert generieren werden, entwickeln ihre Gewohnheiten noch, und Publisher haben viel Zeit, ihre Monetarisierungsstrategien anzupassen.
Whales treiben im Laufe des Jahres einen deutlich höheren Umsatzanteil
Beim Launch ist der Umsatz eines Titels recht breit gestreut. Viele Spieler tätigen einen Kauf, und die späteren Top-Ausgeber sind zunächst nur einer von vielen Beitragenden. Manche Zahler kaufen einmal oder nur innerhalb eines einzigen Monats und hören dann auf, während andere das ganze Jahr über weiter kaufen. Im Laufe des Jahres machen die Whales einen immer größeren Anteil am Gesamtumsatz aus. Bei Whale-Driven-Titeln entfällt ab der zweiten Hälfte des Launch-Jahres die überwiegende Mehrheit des monatlichen Umsatzes auf die Whales.
Volume-Driven-Titel folgen einer flacheren Version desselben Verlaufs. Der Umsatz dieser Titel stützt sich auf eine breite mittlere Gruppe von Spielern, die über mehrere Monate hinweg wiederholt kaufen, sodass die Whales nie im gleichen Maß dominieren.
Bis Monat 10 treiben Whales 81 % des Whale-Driven-Umsatzes und 54 % des Volume-Driven-Umsatzes
Anteil des IAP-Umsatzes der Top 5 % der Zahler, nach Monaten seit Launch
Die meisten Zahler geben nur in einem einzigen Monat Geld aus; wiederholte Käufe treiben den Großteil des Umsatzes
Anteil der Zahler vs. Anteil am Umsatz des ersten Jahres
Farblegende

Die Implikation
Frühe Ausgaben wirken breiter gestreut, als sie es letztlich sind. Whales brauchen Zeit, um sich zu zeigen, und die Titel, die dieser Zielgruppe Zeit zur Entwicklung geben, sind diejenigen, die am Ende vorne liegen. Auch die Zahler, die zwischendurch abspringen, sind nicht verloren. Sie haben Kaufabsicht gezeigt und welche Art von Angebot sie bewegt, was sie zu einer natürlichen Zielgruppe für Re-Engagement später im Launch-Jahr macht.
Whales kommen das ganze Jahr über hinzu
Whales häufen sich weder beim Launch noch zu einem anderen bestimmten Zeitpunkt im Launch-Jahr. Bei beiden Monetarisierungsmodellen tätigen die späteren Top-Ausgeber eines Titels ihren ersten Kauf in einem gleichmäßigen Strom über das gesamte Launch-Jahr hinweg. Ein Beispiel: Nur 15 % der späteren Top-Ausgeber von Whale-Driven-Titeln tauchen im ersten Monat auf. Die Whales, die den Umsatz eines Titels tragen werden, installieren und geben noch in Monat drei, Monat sechs, Monat zehn Geld aus.
Die meisten Whales eines Titels sind zum Launch noch nicht da
Anteil der späteren Whales nach Akquisitionszeitraum

Die Implikation
Wenn die meisten Whales eines Titels erst nach dem Launch-Monat eintreffen, passt ein UA-Programm, das die Ausgaben vorzieht und dann auslaufen lässt, nicht zu der tatsächlichen Entwicklung der Spielerbasis. Erst eine kontinuierliche, ganzjährige Akquisition gibt einem Titel die Chance, wertvolle Nutzer im Zeitverlauf zu erfassen.
Das frühe Verhalten von Whales lässt oft auf ihren späteren Wert schließen
Wie wir gesehen haben, treffen Whales über das gesamte Launch-Jahr hinweg ein und brauchen Monate, um den Umsatz zu dominieren. Das wirft eine naheliegende Frage auf: Wie bewertet man Akquisitionsausgaben, wenn sich die Auszahlung derart verzögert? Die Daten zeigen, dass sich das frühe Kaufverhalten eines Spielers schnell offenbart. Die meisten späteren Whales gehören bereits innerhalb eines Monats nach ihrem ersten Kauf zu den Top-Zahlern eines Titels, obwohl der Großteil ihres Werts erst noch kommt.
Wenige Tage nach der Installation haben spätere Whales erst einen Bruchteil dessen ausgegeben, was sie im Laufe des Jahres ausgeben werden…
…doch innerhalb weniger Tage nach dem ersten Kauf gehören viele spätere Whales bereits zu den Top 5 % der zahlenden Nutzer
Die Implikation
Für UA bedeutet das, dass das Bewertungsfenster nicht erst bei der Installation beginnen sollte. Es geht darum, wertvolle Spieler früh anhand ihres Kaufverhaltens zu erkennen und auf ihren zukünftigen Wert zu bieten – nicht auf das, was sie bisher ausgegeben haben. So akquirieren die stärksten Launches, und damit beschäftigen wir uns als Nächstes.


Kapitel 2: Akquisition
Breakout-Titel bieten von Tag eins an auf Wert – und halten das ganze Jahr durch
Die Monetarisierungsergebnisse erhöhen den Einsatz für UA: Die Spieler, auf die es am meisten ankommt, treffen das ganze Jahr über ein und brauchen Monate, um ihren Wert zu zeigen. Die Launches, die auf diese Realität ausgerichtet sind, sind die klaren Gewinner der Kohorte. Wir nennen diese sieben Titel Breakouts – jeder von ihnen zählt zu den umsatzstärksten Moloco-unterstützten neuen Launches seines Erscheinungsjahres –, und ihre Akquisition unterscheidet sich in zwei Punkten vom Rest.
Erstens sind sie beim Launch bereits bereit, auf Wert zu bieten. Breakout-Titel nutzen den Soft Launch, um Retention-Benchmarks und realistische ROAS-Ziele festzulegen, sodass ihre Kampagnen zum General Release bereits auf den prognostizierten Umsatz optimiert sind. Im Launch-Monat laufen 94% der UA-Ausgaben von Breakout-Titeln auf ROAS-Ziele (gegenüber CPI/CPA), verglichen mit 65% beim Rest der Kohorte. Die übrigen Titel erreichen das irgendwann auch, verbringen aber ihre ersten Monate nach dem General Release damit, das zu lernen, was die Breakout-Titel bereits während des Soft Launch gelernt haben.
Der Soft Launch ist der Ort, an dem die eigentliche Arbeit passiert, keine bloße Formalität. Wir führen zuerst kleine Tests durch, damit wir zum General Release mit echten ROAS-Zielen arbeiten, nicht mit Vermutungen. Diese Disziplin ermöglicht es uns, unsere UA-Kampagnen selbstbewusst zu skalieren.
Huyen Dang
UA-Manager
Zweitens lassen sie nicht nach. Breakout-Titel halten ihre Ausgaben über die Monate 6 bis 12 hinweg aufrecht – genau die Phase, in der der Rest der Kohorte zurückfährt und, wie die Monetarisierungsdaten zeigen, in der ein Drittel der späteren Whales eines Titels ihren ersten Kauf noch vor sich hat. Breakout-Titel akzeptieren beim Skalieren einen schwächeren D7- und D30-ROAS, weil sie den Erfolg am prognostizierten Lifetime Value messen und nicht an der frühen Amortisation.
Breakout-Titel starten beim Launch mit ROAS, geben später stärker aus und akzeptieren eine schwächere frühe Rendite
Monatlicher Anteil der UA-Ausgaben, USA
Zeitraum auswählen
Farblegende
Die Implikation
Bieten Sie ab dem ersten Tag des General Release auf den prognostizierten Wert und geben Sie weiter aus, solange die Signale das stützen. Manche Titel verdienen diese nachhaltige Investition nicht, und Verluste zu begrenzen ist dann die richtige Entscheidung. Treffen Sie diese Entscheidung nur auf Basis der richtigen Evidenz: Frühe Umsätze hinken oft den Zahlern hinterher, die sie später treiben werden, sodass eine reine D7-Amortisationsbetrachtung Titeln schaden kann, die eigentlich funktionieren. UA-Programme, die ihre Ausgaben zu früh zurückfahren, verpassen möglicherweise die wertvollen Nutzer, die noch kommen.


Kapitel 3: Creative
Breakout-Titel entwickeln ihr Creative das ganze Jahr über weiter
Die Creative-Strategie ist eine der klarsten Trennlinien zwischen Breakout-Titeln und dem Rest. Da KI-gestützte Werbesysteme immer effizienter darin werden, eine breite Palette an Creatives zu testen, und generative KI die Produktionskosten senkt, können Publisher heute mehr experimentieren als früher. Und genau das tun Breakout-Titel: Sie testen mehr Creatives, produzieren das ganze Jahr über kontinuierlich weiter und diversifizieren ihren Format-Mix fortlaufend. Je länger der Launch läuft, desto mehr Zeit hat das KI-System zum Lernen, und desto größer wird der Abstand zwischen Breakout-Titeln und dem Rest.
Breakout-Titel liefern mehr Creative – und mehr davon erzielt Spend
Breakout-Titel nutzten im Durchschnitt 93 verschiedene Creatives, verglichen mit 37 beim Rest. Molocos KI-System identifizierte anschließend die leistungsstärksten Creatives und verlagerte das Budget automatisch auf sie. Bei Breakout-Titeln verteilte diese größere Creative-Basis das Budget gleichmäßiger: Das Creative mit den höchsten Ausgaben machte nur 15% der Gesamtausgaben aus, gegenüber 31% bei den übrigen Titeln.
Das Budget von Breakout-Titeln verteilt sich auf mehr Assets
Anteil der Ausgaben, der auf die Top-Creatives eines Titels entfällt
3-mal so viele Videos erzielen Spend bei Breakout-Titeln
Anzahl unterschiedlicher Creatives mit Spend, nach Format
Die Implikation
Jede Kampagne muss eine nahezu unbegrenzte Zahl an Kombinationen sinnvoll handhaben: unterschiedliche Nutzer, in unterschiedlichen Momenten, über unterschiedliche Apps hinweg. Breakout-Titel konzentrieren sich darauf, eine Bandbreite an Creative-Assets zu schaffen, damit Molocos KI das richtige Asset dem richtigen Moment zuordnen kann.
Der in Vietnam ansässige Publisher Bravestars setzt dies in die Praxis um und nutzt eine breite Palette an Creatives in den Formaten Banner, Video und Playable. Playables erwiesen sich als besonders effektiv und erzielten ein 13,4-mal höheres Installationsvolumen sowie einen um 27% höheren D7-ROAS als statische Bilder.
Der in Vietnam ansässige Publisher Bravestars setzt dies in die Praxis um und nutzt eine breite Palette an Creatives in den Formaten Banner, Video und Playable. Playables erwiesen sich als besonders effektiv und erzielten ein 13,4-mal höheres Installationsvolumen sowie einen um 27% höheren D7-ROAS als statische Bilder.

Breakout-Titel liefern das ganze Jahr über neues Creative
Bei den meisten Titeln erreicht die Creative-Produktion beim Launch ihren Höhepunkt und flacht danach ab, wobei die Assets vom Launch-Tag auch in der zweiten Jahreshälfte noch nennenswerte Ausgaben anziehen. Breakout-Titel dagegen beschleunigen ihre Produktion im Laufe des Jahres. Nur etwa ein Zehntel ihrer Creatives erscheint in den ersten Wochen nach dem Launch.
53% der Creatives von Breakout-Titeln erscheinen in den Monaten 7-11, gegenüber 30% beim Rest
Anteil der Creatives eines Titels, nach Zeitpunkt ihrer Einführung
Die Implikation
Betrachten Sie das Launch-Creative als Ausgangspunkt zum Sammeln von Signalen und Performance-Daten, und planen Sie Budget für Creative-Refreshes über das ganze Jahr ein. Saisonale und ereignisbasierte Momente können besonders starke Anlässe für Creative-Refreshes sein.
Breakout-Titel verlagern Ausgaben in Playables und längere Videos
Alle Launches in unserer Analyse starten mit einem starken Video-Fokus, und das aus gutem Grund: Video ist das Entdeckungsformat, und Playables sind teurer in der Produktion und hängen vom Gameplay ab, das sich früh im Launch möglicherweise noch weiterentwickelt. Im Laufe der Zeit setzen Breakout-Titel jedoch deutlich stärker auf Playables als der Rest, und der Abstand wächst über das Jahr hinweg. Das gleiche Muster zeigt sich auch bei Videoformaten: Breakouts investieren nennenswerte Ausgaben in Längen von 90 Sekunden und mehr – eine Dauer, die der Rest kaum nutzt.
Breakout-Titel setzen Playables doppelt so häufig ein wie der Rest…
Format-Mix als Anteil der Ausgaben in %
…und wandern zu längeren Videoformaten
Anteil der Videos mit Budget nach Videolänge
Farblegende
Die Implikation
Playables und eine breitere Palette an Videolängen erreichen Platzierungen und Spieler, die ein engeres Creative-Set nicht erreichen kann. Titel, die das ganze Jahr über denselben Format-Mix beibehalten, schränken sowohl das Inventar ein, auf das sie bieten können, als auch das Signal, das der KI hilft, für jede Anzeige die richtigen Spieler zu finden.
Warum das erste Jahr wichtiger ist als der erste Monat
Der Markt für neue Launches war noch nie so wettbewerbsintensiv, doch die Chance besteht für alle, die es richtig anstellen. Über das erste Jahr hinweg entwickelt sich die Monetarisierung stetig weiter: Zahler werden wertvoller, Whales brauchen Zeit, um sich zu zeigen, und viele der wertvollsten Nutzer treffen erst Monate nach dem Launch ein. Gleichzeitig zeigen die Breakout-Titel in unserer Analyse, was es braucht, um dieser Realität gerecht zu werden: früh auf den prognostizierten Wert zu bieten, die UA-Ausgaben über das ganze Jahr aufrechtzuerhalten und das Creative weit über den Launch hinaus kontinuierlich zu erweitern.
Letztlich liefert der Launch-Monat ein gewisses Signal darüber, ob ein Titel funktioniert und wie Publisher nachjustieren sollten. Doch er kann nicht die ganze Geschichte erzählen. Er übersieht oft den Wert, der sich später entwickelt: Zahler, die im Laufe der Zeit mehr ausgeben, Whales, die noch nicht eingetroffen sind, sowie Creative- oder UA-Erkenntnisse, die sich erst nach Monaten der Iteration summieren.