移动游戏上线的第一个 365 天
如今,推出一款全新的移动游戏充满着挑战。但对于那些能够成功将产品推向市场的游戏工作室而言,相应的回报也比以往更加丰厚。
2025 年共有 19 万款新游戏上线,但首年下载量超过 50 万次的仅有 2,500 款。1 如今实现自然增长变得越来越困难;新游戏上线所带来的安装量,首次主要由付费投放驱动。2 从表面上看,这是一个竞争异常激烈的市场。即便如今成功突围的新游戏数量少于几年前,但新游戏贡献的游戏内购(IAP)收入占比整体仍保持稳定。3
这是因为成功突围的新游戏,正在赢得更大的市场:

新游戏变现速度加快:
新游戏能够更好地实现每位用户的变现:
资料来源
¹ Moloco 对 Sensor Tower 数据的分析, 2021-2025年。统计截至 2026 年 7 月 28 日,全球游戏在各自上线后前 365 天内的下载量。由于数据监测日的限制,2025 年第四季度上线的游戏可能尚未完成完整的 365 天统计周期。
² Moloco 对 Sensor Tower 数据的分析:按各上线年份全球下载量排名前 10,000 的新上线移动游戏。2025 年新上线游戏中,付费投放带来的安装量占比中位数已达到 52%,高于 2022 年的 27%。
³ Moloco 基于 Sensor Tower 数据的分析,2021–2025 年全球 IAP 及订阅收入(不含中国大陆)。2023 年和 2024 年上线的新游戏在 2025 年贡献的游戏 IAP 收入占比约为 19%,与 2021 年和 2022 年上线的新游戏在 2023 年贡献的 17% 基本相当。
⁴ Moloco 基于 Sensor Tower 数据的分析,2022–2025 年全球游戏内购(IAP)收入。为降低抽样偏差,每年仅评估上半年上线的游戏。
⁵ Moloco 基于 Sensor Tower 数据的分析,2021–2025 年。按上线后前 180 天美国市场收入排名的前 1,000 款新上线移动游戏。
新游戏发行市场的格局本身也发生了变化——不仅成功突围的发行商有所不同,他们实现突围的方式也在发生改变。


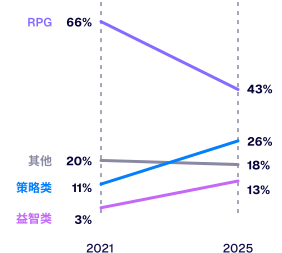
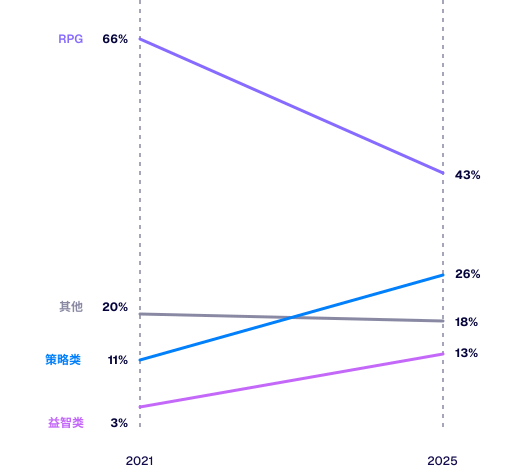
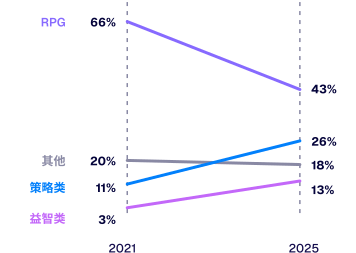
策略类和休闲类游戏在 IAP 收入方面逐渐追赶 RPG
全球(不含中国)新上线游戏前 365 天的 IAP 收入占比。⁶
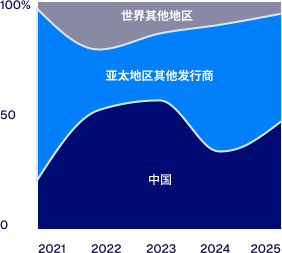
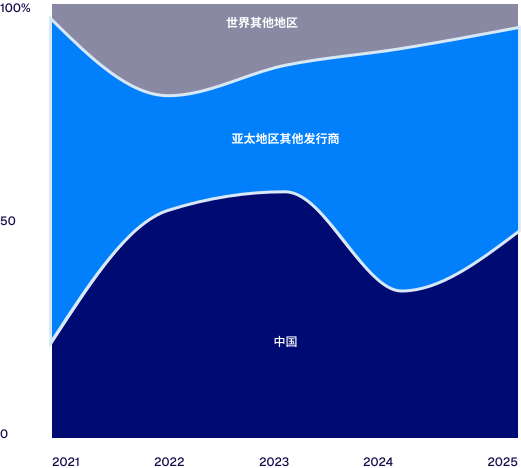
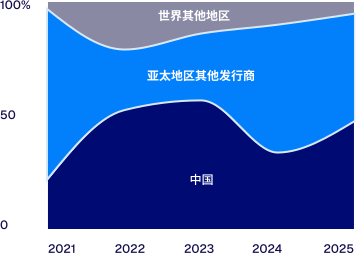
亚洲发行商占据全球绝大部分 IAP 收入
各年度排名前 100 款新上线游戏的 IAP 收入⁷
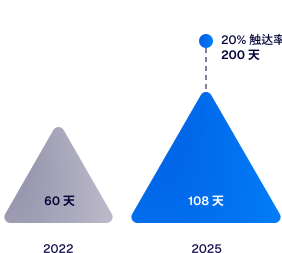
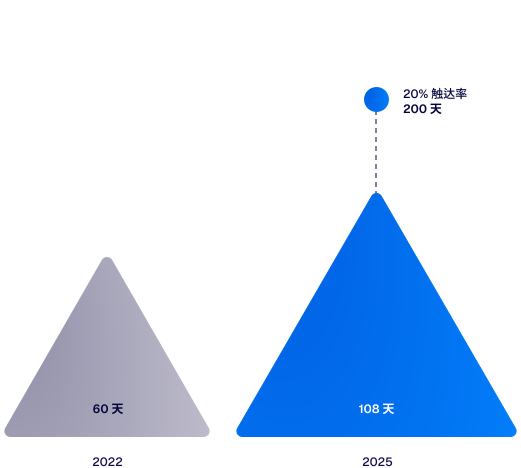
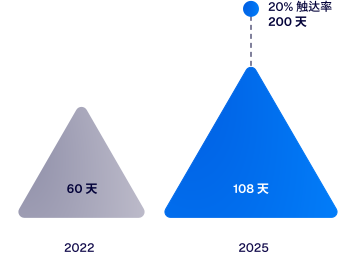
软启动的中位持续时长近乎翻倍
Moloco 支持的游戏上线项目,2022-2025 年⁸
许多发行商将新游戏上线视为一场集中冲刺,认为成败在最初几个月就已定型。Moloco 的最新分析揭示了,成功突围的发行商为何会将游戏上线视为一项持续一年的长期运营:不断测试、学习并持续优化。
这些洞察表明,长期视角的重要性可能超出发行商的预期:第一年内,每位付费用户带来的价值增长超过一倍;鲸鱼用户的主导地位直到第八个月才达到峰值;截至第六个月,仍有超过三分之一的高额付费用户尚未出现。
哪些新游戏能够成功突围,哪些却止步不前?差异究竟在哪里?我们对 55 款新上线移动游戏首个完整年度的表现进行了分析。这些游戏覆盖超过 2,000 万名付费用户,累计带来超过 15 亿美元的游戏内购(IAP)收入。
Moloco 在 2024 年 1 月至 2025 年 9 月期间支持的 55 款新移动游戏发布
在首个完整年度内持续运营并扩大规模的游戏,其中包括 2024 年和 2025 年上线的多款收入最高、下载量最多的新游戏
涵盖社交博彩、休闲及中度核心类游戏;不包括真金游戏
用户来自美国,发行商和游戏工作室来自全球各地
跟踪每款游戏上线后首个 12 个月的应用内购买行为,涵盖 Moloco 归因及未归因收入,数据截至 2026 年 6 月
除非另有说明,“鲸鱼用户”指某款应用付费用户中排名前 5% 的用户;该术语通常适用于上线后的 12 个月期间,或 D7、D30 cohort
除非另有说明,基准数据对每款游戏赋予同等权重(因此趋势反映的是典型新游戏上线,而非头部游戏的表现
以下将从变现、用户获取和创意素材三个方面,介绍首年的发展轨迹。

01 变现
变现表现需要时间逐步显现
我们首先分析了变现表现,因为这往往是决定新游戏上线成败的关键因素。我们没有按照游戏类型进行分析,而是根据各款游戏的变现方式对其进行分类:
鲸鱼用户驱动型:收入主要来少量高额付费用户。这类游戏的鲸鱼用户收入占比超过 70%,ARPPU 通常高于 100 美元。
规模驱动型:收入主要来自大量持续重复付费的用户。鲸鱼用户占比在 40% 至 65% 之间,ARPPU 在 35 美元至 165 美元之间。
广告驱动型:收入主要来自广告,应用内购买的频次和金额相对较低,ARPPU 低于 20 美元。
由 Moloco 划分的变现模式
鲸鱼用户收入集中度(上线第一个 12 个月内消费金额排名前 5% 的付费用户)与 ARPPU(每名付费用户平均收入)
我们的变现分析重点关注规模驱动型和鲸鱼用户驱动型游戏的 IAP 收入。分析发现,仅凭首月表现,很难准确判断一款游戏最终的发展水平。

随着变现逐渐成熟,付费用户的价值不断提升
从I AP 游戏来看,每位付费用户的价值在发布之初并非一成不变。对于鲸鱼驱动型游戏,首年末的 ARPPU 比首月高出 250%。而量驱动型游戏的 ARPPU 在年末则增长了 25%。
在分析 IAP 游戏时,我们发现,单个付费用户的价值并不是从上线起就保持不变。对于鲸鱼用户驱动型游戏而言,首年末的 ARPPU 比首月高出 250%;对于规模驱动型游戏,年末 ARPPU 较首月提升了 25%。
大多数游戏在上线后的第一年内持续提升用户价值……
按上线后月份划分的 ARPPU,以第 1 个月为基准进行指数化
……鲸鱼用户驱动型游戏的付费用户价值增长来自购买频次提升和单笔交易金额增加,而规模驱动型游戏的付费用户价值增长主要来自购买频次提升
每名付费用户的交易频次,以及以及以上线首月为基准进行指数化的交易金额
这意味着

首月的变现表现,并不能可靠地反映一款游戏的长期收入潜力。未来能够贡献最高价值的玩家正在逐步形成付费习惯,发行商仍有充足的时间持续调整变现策略。
随着时间推移,鲸鱼用户贡献的收入占比会大幅提升
游戏上线初期,收入来源相对分散。许多玩家会进行付费,而最终成为高额付费用户的玩家只是众多收入来源之一。有些付费用户只购买一次,或只在某一个月内进行消费,随后便停止付费;另一些用户则会在全年持续购买。随着运营时间推移,鲸鱼用户在整体收入中的占比会不断提升。对于鲸鱼用户驱动型游戏而言,到了上线年份的后半段,鲸鱼用户贡献的月度收入已占绝大多数。
规模驱动型游戏也呈现出类似趋势,但变化更加平缓。这类游戏的收入主要来自数量广泛的中等付费用户,他们会在数个月内持续回流并进行购买,因此鲸鱼用户的收入占比不会达到同样的高度。
到第 10 个月,鲸鱼用户贡献鲸鱼驱动型游戏收入的 81%,贡献规模驱动型游戏收入的 54%
按上线后月份划分,付费金额排名前 5% 的用户贡献的 IAP 收入占
大多数付费用户只在一个月内消费;持续回流的用户才是贡献收入的主力
按付费用户持续购买的月份数划分,比较付费用户占比与首年收入占比
Color key

这意味着
早期收入的分布会比最终形成的收入格局更分散。鲸鱼用户需要一定时间才能显现,而能够为这类用户的成长留出时间的游戏,最终更有可能脱颖而出。那些在过程中停止付费的用户,也并不意味着已经流失、无法挽回。他们已经表现出付费意愿,也说明了哪些类型的优惠能够促使他们购买,因此在上线年份的后续阶段,他们自然会成为再营销的目标受众。
鲸鱼用户在全年持续涌入
鲸鱼用户并不会集中在上线初期,也不会集中在上线年份的某个特定阶段。在两种变现模式下,一款游戏最终的高额付费用户都会在全年持续进行首次购买。以鲸鱼用户驱动型游戏为例,最终成为高额付费用户的人群中,只有 13% 在首月出现。那些最终将成为游戏收入主要贡献者的鲸鱼用户,仍会在第 3 个月、第 6 个月乃至第 10 个月安装游戏。
一款游戏的大多数鲸鱼用户并非在上线初期出现
按用户获取窗口划分的鲸鱼用户占比

这意味着
如果一款游戏的大多数鲸鱼用户都是在上线首月之后才出现,那么前期集中投入、随后逐步收缩的 UA 计划,就无法匹配玩家群体的实际发展轨迹。持续一整年的获客投入,才能让游戏有机会随着时间推移不断触达高价值用户。
鲸鱼用户的早期行为往往能够预示后续价值
正如前文所述,鲸鱼用户会在上线全年持续进入,并且需要几个月才能成为收入的主要贡献者。这自然引出了一个问题:当回报存在如此明显的滞后时,应该如何评估获客投入?数据表明,玩家的早期购买行为能够帮助发行商快速识别其潜在价值。大多数最终成为鲸鱼用户的玩家,在首次购买后的一个月内就已经位列一款游戏的高额付费用户之列,尽管他们的大部分价值仍将在之后逐步释放。
安装后数日,最终成为鲸鱼用户的玩家仅消费了其全年消费金额的一小部分……
……但在首次购买后的数日内,许多最终成为鲸鱼用户的用户已进入付费金额排名前 5%
这意味着
对 UA 而言,评估窗口不应从安装时开始计算。关键在于根据玩家的购买行为尽早识别高价值用户,并根据他们未来可能带来的价值出价,而不是根据他们目前已经贡献的收入出价。优秀的上线项目正是通过这种方式获取关键用户,下一部分将对此展开介绍。


02 获客
突围型游戏从上线第一天起就围绕用户价值出价,并全年持续投入
变现分析进一步凸显了 UA 的重要性:最具价值的玩家会在全年持续进入,并且需要数个月才能展现其真正价值。基于这一现实打造的上线策略,成为该样本中的明显领先者。我们将其中 7 款游戏定义为突围型游戏——它们均属于各自上线年份中由 Moloco 支持、收入表现领先的新上线游戏。这些游戏的获客策略与其他游戏主要有两点不同。
首先,它们在上线时就已经准备好围绕用户价值出价。突围型游戏通过软启动建立留存基准和切实可行的 ROAS 目标,因此到了正式上线阶段,其广告活动已经能够针对预测收入进行优化。上线当月,突围型游戏 94% 的 UA 支出以 ROAS 为优化目标,而不是 CPI/CPA;相比之下,其余样本的这一比例为 65%。其他游戏最终也会采用这一方式,但它们往往要在正式上线后的最初几个月里,重新学习突围型游戏在软启动阶段就已经掌握的经验。
软启动是真正开展工作的阶段,而不是走过场。我们会先进行小规模测试,这样到了正式上线时,我们依据的是实际的 ROAS 目标,而不是猜测。正是这种严谨的方法,让我们能够在各项 UA 活动中更有信心地扩大规模。
Huyen Dang
iKame Global,UA 经理
其次,它们不会中途放缓。突围型游戏会在第 6 至第 12 个月持续投入,而这正是其他游戏开始缩减投入的阶段。正如变现数据所显示的,到了这一时期,一款游戏最终将拥有的鲸鱼用户中,仍有三分之一尚未完成首次购买。由于突围型游戏是根据预测生命周期价值,而不是早期回收情况来衡量成功与否,因此它们在扩大规模时能够接受较低的 D7 和 D30 ROAS。
突围型游戏从上线起就以 ROAS 为目标,后期加大投入,并接受较低的早期回报
美国月度 UA 投入占比
选择时间范围
颜色图例
这意味着
从正式发布的第一天起,就应根据预测价值进行出价,并在信号持续有效时保持投入。有些游戏可能无法证明持续投资的价值,及时止损才是正确的决策。但决策必须建立在正确的证据之上:早期收入往往无法及时反映未来将贡献主要收入的付费用户,因此仅依据 D7 回收表现进行判断,可能会让发行商过早放弃仍在持续增长的游戏。过早缩减投入的 UA 计划,也可能错失那些仍在不断进入的高价值用户。


03 广告素材
突围型游戏全年持续打造并迭代创意素材
创意策略是突围型游戏与其他游戏之间最明显的差异之一。随着 AI 驱动的广告系统能够更高效地测试大量创意素材,以及生成式 AI 不断降低素材制作成本,发行商可以比以往进行更多尝试。突围型游戏确实如此:它们使用更多创意素材,全年持续产出,并不断丰富素材形式组合。上线周期越长,AI 系统积累学习的时间就越多,突围型游戏与其他游戏之间的差距也会进一步扩大。
突围型游戏提供更多创意素材,其中更多素材能够赢得预算
突围型游戏平均使用 93 个不同的创意素材,而其他游戏为 37 个。随后,Moloco 的 AI 系统会识别表现最佳的素材,并自动将预算转移至这些素材。对于突围型游戏而言,更大的素材池使预算分配更加均衡:投入最高的单个素材仅占总投入的 15%,而其他游戏则为 31%。
突围型游戏的预算并未集中在单一主力素材上
一款游戏排名靠前的创意素材所获得的投入占比
突围型游戏中获得投入的视频素材数量是其他游戏的 3 倍
按素材形式划分的获得投入的不同创意素材数量
这意味着
每个 campaign 都必须在几乎无限的组合中进行匹配,包括不同的用户、在不同触达时机、通过不同应用看到广告。突围型游戏专注于打造多样化的创意素材,让 Moloco 的 AI 在恰当的时机匹配合适的素材。
总部位于越南的发行商 Bravestars 正在践行这一方法,在 banner、视频和 Playable 等形式中投放广泛多样的创意素材。Playable 尤其有效,带来的安装量高出 13.4 倍,D7 ROAS 也比静态图片高 27%。
总部位于越南的发行商 Bravestars 正在践行这一方法,在 banner、视频和 Playable 等形式中投放广泛多样的创意素材。Playable 尤其有效,带来的安装量高出 13.4 倍,D7 ROAS 也比静态图片高 27%。

突围型游戏全年持续推出新的创意素材
对大多数游戏而言,创意素材产出在上线时达到峰值,随后逐渐减少;但在上线够半段,上线首日投放的素材仍能获得相当可观的投入。相比之下,突围型游戏会随着年份推进加快创意素材产出。它们只有约十分之一的创意素材在发布最初几周上线。
突围型游戏 53% 的创意素材在第 7 至第 11 个月推出,而其他游戏为 30%
按首次推出时间划分的游戏创意素材占比
这意味着
应将上线初期的创意素材视为收集信号和效果数据的起点,并为全年持续更新创意素材预留预算。季节性节点和活动节点尤其适合进行创意素材更新。
突围型游戏会逐步增加可玩广告和长时长视频素材的投入
我们分析的所有游戏在上线初期都以视频素材为主,这有充分的理由:视频是帮助用户发现游戏的主要素材形式,而可玩广告成本更高,并且依赖于可能仍在持续调整的游戏玩法,因此不适合在上线早期大量使用。然而,随着运营时间推移,突围型游戏增加可玩广告的速度明显高于其他游戏,而且差距会在全年持续扩大。视频素材也呈现出类似趋势。突围型游戏会真正投入 90 秒及以上的长时长视频,而其他游戏很少使用这一时长。
突围型游戏投放可玩广告的比例约为其他游戏的两倍……
素材形式占总投入的比例;投放可玩广告的游戏占比
……并转向更长时长的视频素材
按视频广告时长划分的获得预算的视频素材占比
颜色图例
这意味着
可玩广告和更丰富的视频时长组合,能够触达更多广告版位,并吸引原本无法通过单一素材组合触达的玩家。全年维持不变的素材形式组合,
为什么首年比首月更重要
新游戏上线市场的竞争从未如此激烈,但对于采取正确策略的发行商而言,机会依然存在。在上线首年,变现表现会持续发展:付费用户的价值不断提升,鲸鱼用户需要时间才会显现,许多高价值用户会在上线数月后才进入。同时,我们的分析也显示,突围型游戏需要围绕这一现实进行运营:尽早根据预测价值出价,全年持续投入 UA,并在上线后很长一段时间内继续扩充创意素材。
归根结底,上线当月能够提供一些信号,帮助发行商判断一款游戏的表现以及应如何调整策略,但它无法呈现完整情况。上线当月的表现往往无法反映后续逐步形成的价值,包括随着时间推移持续增加消费的付费用户、尚未进入游戏的鲸鱼用户,以及只有经过数月迭代后才会不断积累的创意和 UA 洞察。