Die Kategorie der On-Demand-Apps – einschließlich Essenslieferung, Schnellrestaurants (QSR) und Shopping – ist fest im Alltag der Verbraucher verankert.
Laut einer Umfrage von Moloco und YouGov unter 3,000 Verbrauchern in den USA, Großbritannien und Indien bestellen 59% der Nutzer von Essenslieferungs-Apps mehrmals pro Woche. In reifen Märkten ist die Nutzung sogar noch höher: 71% der US-Nutzer und beeindruckende 82% der Nutzer in Großbritannien nutzen Essenslieferungs-Apps mehrmals wöchentlich.
Trotz dieses starken Engagements gibt es weiterhin ein erhebliches ungenutztes Potenzial, insbesondere bei der Nutzerakquise:
Indien zeigt eine deutlich tiefere Durchdringung bei Essenslieferungs-Apps
Bevölkerungsanteil, der noch nie eine Essenslieferungs-App genutzt hat | Juni 2025


Für regelmäßige Käufer von Essenslieferungen ist Werbung der wichtigste Treiber für die App-Entdeckung – noch vor dem Durchstöbern des App Stores und Empfehlungen von Freunden und Familie. 60% von ihnen entdecken neue Apps in der Regel über Werbung, und 67% glauben, dass Werbung in mobilen Apps ihnen hilft, neue Produkte oder Marken zu entdecken.
Wir sehen deutliche Anzeichen dafür, dass On-Demand-Apps im Alltag der Menschen eine immer größere Rolle spielen – sei es bei der Essensbestellung oder der Fahrtenvermittlung. Die Downloads von Fast-Food- und Lebensmittellieferungs-Apps haben wieder zugenommen, besonders in schnell wachsenden Märkten wie Indien. Molocos Analyse liefert hier hilfreichen Kontext und zeigt, dass Nutzer mehr Zeit in einer breiteren Palette von App-Kategorien verbringen, wobei On-Demand zu den aktivsten zählt.
Kurz gesagt: Essens- & Lieferdienst-Apps wachsen sowohl in Nutzungshäufigkeit als auch in Relevanz, doch der Markt ist bei Weitem noch nicht gesättigt. Für Marketer ergibt sich daraus eine doppelte Chance: bestehende Vielnutzer binden und reaktivieren und gleichzeitig neue Zielgruppen in Regionen erschließen, in denen die Durchdringung noch hinterherhinkt.
Große Chance, größere Ergebnisse
Die Diversifizierung der Ausgaben in das unabhängige App-Ökosystem verbessert den Day-30-ROAS deutlich
Das unabhängige App-Ökosystem – ein Ökosystem aus Millionen verschiedenster mobiler Apps, die von unabhängigen Unternehmen statt von den großen Technologiekonzernen entwickelt, veröffentlicht und monetarisiert werden – stellt eine erhebliche, aber noch ungenutzte Chance für Consumer-App-Marketer dar. Während Gaming-Marketer dieses Potenzial bereits erkannt haben und rund 35% ihrer Werbebudgets in unabhängige Apps investieren, waren Consumer-App-Marketer, einschließlich jener im On-Demand-Bereich, bislang zurückhaltender.
Diese Lücke verdeutlicht eine kritische Diskrepanz: Viele Consumer-App-Marketer haben ihre Budgets noch nicht an die vielfältigen Arten angepasst, wie Nutzer tatsächlich mit der breiteren App-Landschaft interagieren.
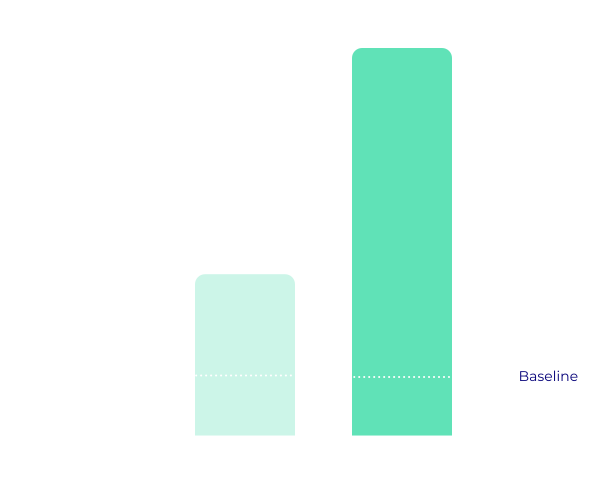
In Zusammenarbeit mit Singular wurde eine Metaanalyse über die Kundenbasis von Singular hinweg durchgeführt, um zu untersuchen, wie sich der Return on Ad Spend (ROAS) verändert, wenn der Großteil der Werbeausgaben auf Google und Meta konzentriert wird, im Vergleich zu einer Diversifizierung der Budgets über beide großen Plattformen und das unabhängige App-Ökosystem hinweg. Die Ergebnisse zeigen den Vorteil der Diversifizierung deutlich: Marketer, die über Google und Meta hinaus expandierten, verzeichneten einen durchschnittlichen Anstieg des Day-30-ROAS um 48%.
Bei Consumer-App-Marketern, einschließlich Liefer- und Essensmarken, fielen die Ergebnisse noch stärker aus, mit einem durchschnittlichen Anstieg von 116%.
Der Schritt über die Walled Gardens hinaus kann inkrementellen ROAS freisetzen
D30-ROAS-Anstieg von Apps, die Ausgaben in das unabhängige App-Ökosystem diversifizieren | 2025

Lernen Sie den Nutzer von Liefer- & Essens-Apps kennen
Nutzer von Liefer- & Essens-Apps sind intensive Multi-Kategorie-Konsumenten
Verbringen mehr Zeit in Nicht-Gaming- und Gaming-Apps als der durchschnittliche Nutzer
Land auswählen
VIZ 11 für Essen KOMMT HIER HIN
Nutzer von Essenslieferungs-Apps verbringen 1,5-mal mehr Zeit in Essen-&-Trink-Apps
…als Nutzer von QSR-Apps


Aufgrund dieses Verhaltens sind Nutzer von Liefer- und Essens-Apps mit höherer Wahrscheinlichkeit im unabhängigen App-Ökosystem anzutreffen.
Die Aufmerksamkeit der Nutzer verlagert sich von Social Media zu vielfältigeren App-Kategorien
Ein genauerer Blick auf das Nutzerverhalten in verschiedenen App-Kategorien zeigt einen deutlichen Wandel
Die Aufmerksamkeit der Nutzer wird zunehmend fragmentierter, insbesondere in entwickelten Märkten: Zielgruppen wenden sich von traditionellen Social-Media- und Unterhaltungs-Apps ab und einer breiteren Palette von Apps zu, etwa Casual Gaming, Produktivitätstools und aufstrebenden Kategorien wie generativer KI.
Höhepunkt von Social Media?
Veränderung der insgesamt in mobilen App-Kategorien verbrachten Stunden im Jahresvergleich | 2023-2024
Land auswählen
VIZ 7 KOMMT HIER HIN
Tiefere emotionale und psychologische Faktoren treiben den Wandel darin voran, wie Nutzer ihre Zeit auf traditionellen Social-Media-Plattformen verbringen. Laut einer aktuellen Moloco/YouGov-Umfrage möchten 60% der zahlenden Nutzer von Liefer- und Essens-Apps (also jener, die mindestens einige Male im Monat über eine Essenslieferungs-App bestellt haben) weniger Zeit auf Social Media verbringen (global).
- Indien: 64% Käufer von Liefer- und Essens-Apps
- Großbritannien: 59% Käufer von Liefer- und Essens-Apps
- USA: 53% Käufer von Liefer- und Essens-Apps
51% der Käufer von Liefer- und Essens-Apps fühlen sich bei der Nutzung von TikTok negativ, und über ein Drittel von ihnen fühlt sich bei der Nutzung von Snapchat (46%), Instagram (42%) und Facebook (40%) negativ. Das bedeutet, dass diese Plattformen bei ihnen Neid, Misstrauen, Angst oder ein Gefühl der Überforderung auslösen.
Infolgedessen haben sie ihr Verhalten geändert.
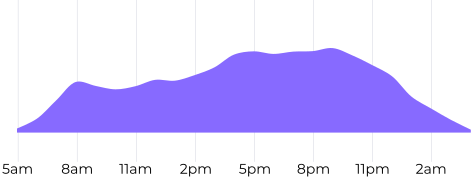
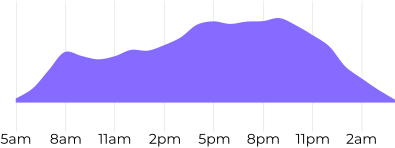
Nutzer wenden sich je nach Tageszeit unterschiedlichen Apps zu
Vielfältiges Werbeinventar im unabhängigen App-Ökosystem bietet mehr Momente, um Verbraucher in unterschiedlichen Kontexten im Tagesverlauf zu erreichen
Die Nutzung von Inventar in diesen Kategorien kann mehr Möglichkeiten bieten, Nutzer in kontextrelevanten Momenten zu erreichen.
Die Nutzung von Liefer- & Essens-Apps erreicht zwischen 18 und 21 Uhr ihren Höhepunkt
Nutzungsmuster, die auch bei Grafik & Design, gen KI und Sport auftreten
Wir haben die Nutzerakquisitionskosten von Burger King Korea um 30% gesenkt und ihre monatlichen App-Installationen um 28% gesteigert, indem wir sie über Google und Meta hinausgeführt haben. Unsere Strategie zur Kanaldiversifizierung generierte 7% mehr täglich aktive Nutzer und sorgte für echtes Geschäftswachstum mit einem Anstieg der Käufe um 4 Prozentpunkte.
Die Chance des unabhängigen App-Ökosystems mit Moloco nutzen
Angesichts der heutigen fragmentierten Mobile-Landschaft können sich Finanz-Marketer nicht mehr allein auf traditionelle Walled Gardens verlassen, um Verbraucher effektiv anzusprechen.
Nutzer verbringen ihre Zeit heute über ein immer vielfältigeres Spektrum mobiler Apps hinweg, weshalb es für Marketer im Essens- & Lieferbereich unerlässlich ist, ihre Strategien weiterzuentwickeln, um Nutzer dort zu erreichen, wo sie am aktivsten und engagiertesten sind.
Moloco Ads wurde gezielt entwickelt, um Marketern im Essens- & Lieferbereich zu helfen, inkrementelle Performance zu erzielen, wobei jede Entscheidung mit Blick auf ihren Erfolg getroffen wird.


Methodik
Dieser Bericht basiert auf Daten von Moloco, Sensor Tower und Singular, wobei alle Quellen im gesamten Bericht kontextbezogen angegeben werden.
Abgedeckte Länder: Australien, Brasilien, Kanada, Frankreich, Deutschland, Indien, Indonesien, Japan, Mexiko, Südkorea, das Vereinigte Königreich, die Vereinigten Staaten und Vietnam.
Analysezeitraum: Januar-Dezember 2024 (sofern nicht anders angegeben).
Wichtige Dateneingaben:
- Molocos interne Prognosen zu globalen Ausgaben für die mobile Nutzerakquise über alle Kanäle hinweg.
- Singulars Metaanalyse von über $5 Milliarden an Werbeausgaben und 2,000 Gaming- und Consumer-Apps, die Ausgaben, die überwiegend auf Google und Meta entfallen, mit diversifizierten Ausgaben über beide großen Plattformen und das unabhängige App-Ökosystem vergleicht.
- Sensor Towers Mobile App Insights und Audiences Insights für Erkenntnisse zur Nutzungsdauer auf Länder- und Zielgruppenebene sowie DAU-Trends führender Werbeplattformen.
- Moloco/Marketing-Dive-Umfrage (Dezember 2024-Januar 2025; n=200 US-amerikanische Mobile-App-Marketer) zu Kampagnenzielen, Kanalzufriedenheit und der Akzeptanz programmatischer Medien.
- Moloco/YouGov-Umfrage (Juni 2025; n=3,000 mobile Nutzer in den USA, Großbritannien und Indien) zur App-Nutzung und Stimmungslage.
- Molocos Schätzungen zu DAU im unabhängigen App-Ökosystem basieren auf der täglichen Anzahl eindeutiger Android-Geräte-IDs, die in Bid Requests erfasst werden, angepasst um ein Verhältnis von Geräten zu eindeutigen Nutzern und hochgerechnet, um non-IDFA-Traffic (einschließlich iOS-Nutzer) zu berücksichtigen. Zu den Inventarquellen zählen soziale Plattformen wie Kakao, Xiaomi und X.
- Molocos Analyse der CPP-Performance, segmentiert nach Advertiser-Nachfrage und Publisher-Angebot, basierend auf mehr als $1 Milliarde an Werbeausgaben.
- Molocos Analyse anonymisierter und aggregierter Postback-Daten (soweit verfügbar abgeglichen mit Nutzer-Bid-Request-IDFAs) zu Nutzungstrends zahlender Nutzer.
- Molocos Analyse von 660 Milliarden täglichen Bid Requests zur Ermittlung von Nutzungstrends.
Alle Daten sind anonymisiert und aggregiert. Ergebnisse nach Kategorie und Markt erfüllen robuste Schwellenwerte: mehr als 30 Apps und über $50,000 an Werbeausgaben oder Umsatz.
