AI Disruption Index: Einzelhandel & E-Commerce Edition
Erfahren Sie, wo Einzelhandels- und E-Commerce-Marken in der KI-Revolution stehen und wie führende Wachstumsverantwortliche ihre Marketingstrategien anpassen, um erfolgreich zu sein.
Einzelhandel im durchbrochenen Quadranten
Die Selbstzufriedenheitslücke
Führende Marketingverantwortliche aller Branchen sehen die Welle bereits kommen. In der von BCG x Moloco im Oktober 2025 durchgeführten Umfrage unter 283 Führungskräften aus 15 Branchen erwarten 67% eine hohe KI-getriebene Disruption ihrer Kundenreisen. Einzelhandelsverantwortliche sehen das anders: Nur 36% teilen diese Sorge.
Die Lücke reicht tiefer als das allgemeine Stimmungsbild.
Konkret zum Thema Agentic Commerce befragt:
23%
der Einzelhandelsverantwortlichen äußerten ernsthafte Bedenken
15%pts niedriger als der branchenübergreifende Durchschnitt (38%)
Auf die Frage, ob KI Kernservices übernehmen könnte:
5%
der Einzelhandelsverantwortlichen sahen ein hohes Risiko
20%pts niedriger als der branchenübergreifende Durchschnitt (25%)
Über die Studie
Dieser Bericht stützt sich auf Erkenntnisse aus mehreren Forschungsmethoden, die von Juni bis Oktober 2025 gemeinsam mit der Boston Consulting Group durchgeführt wurden.
Quantitative Befragung
283 Marketingverantwortliche (VP-/C-Level) aus 17 Branchen und 5 Regionen, die Unternehmen mit einem Umsatz von 50 Mio. USD bis über 10 Mrd. USD repräsentieren.
Vertiefende Experteninterviews
15 leitende Führungskräfte (VP-/C-Level) führender Unternehmen aus den wichtigsten Branchen.
Performance-Analyse
App-Performance-Daten von über 3.000 Apps mit mehr als 200 Mrd. Downloads, mit Analyse von Retentionsraten, Nutzungsverhalten und Akquisitionskanälen (Moloco/Sensor Tower/Semrush).
Der Einzelhandel ist gegenüber der KI-Disruption nicht einfach nur gelassen. Er ist der gelassenste Sektor in der gesamten Studie.
Der BCG x Moloco Consumer AI Disruption Index erzählt eine andere Geschichte. Der Index bewertet Branchen anhand zweier Dimensionen: dem Ausmaß, in dem KI die Kundenbeziehung entmediatisieren kann, und der Stärke dieser Beziehung heute. Der Einzelhandel landet gemeinsam mit Reise und Nachrichten im „durchbrochenen“ Quadranten. Ein Käufer kann heute einen Agenten um eine Empfehlung bitten, Optionen abwägen und den Kauf abschließen, ohne jemals die Website eines Händlers zu besuchen.
Über die Studie
Dieser Bericht stützt sich auf Erkenntnisse aus mehreren Forschungsmethoden, die von Juni bis Oktober 2025 gemeinsam mit der Boston Consulting Group durchgeführt wurden.
Quantitative Befragung
283 Marketingverantwortliche (VP-/C-Level) aus 17 Branchen und 5 Regionen, die Unternehmen mit einem Umsatz von 50 Mio. USD bis über 10 Mrd. USD repräsentieren.
Vertiefende Experteninterviews
15 leitende Führungskräfte (VP-/C-Level) führender Unternehmen aus den wichtigsten Branchen.
Performance-Analyse
App-Performance-Daten von über 3.000 Apps mit mehr als 200 Mrd. Downloads, mit Analyse von Retentionsraten, Nutzungsverhalten und Akquisitionskanälen (Moloco/Sensor Tower/Semrush).
Der Einzelhandel verfügt über echte Vermögenswerte: Fulfillment-Netzwerke, Loyalitätsprogramme, First-Party-Daten. Doch Vermögenswerte verändern den Risikowert nicht. Entweder sehen Einzelhandelsverantwortliche etwas, das der Index übersehen hat, oder die Disruption trifft ein, bevor die Dringlichkeit es tut.
Geschützt bei Discovery, exponiert beim Service
Diese Zuversicht wäre nachvollziehbar, wenn Discovery das primäre Risiko wäre. Die Daten legen etwas anderes nahe.
Der Index unterteilt KI-Disruption in zwei Komponenten: Discovery-Disruption, die misst, wie KI die Art und Weise verändert, wie Kunden Sie finden, und Service-Disruption, die misst, ob KI das ersetzen kann, was Sie tatsächlich tun. Die Werte des Einzelhandels offenbaren eine unangenehme Umkehrung.
Traffic-Quellen im Einzelhandel, kartiert nach Disruptionsrisiko
Niedrig
Mittel
Hoch
Über die Studie
Dieser Bericht stützt sich auf Erkenntnisse aus mehreren Forschungsmethoden, die von Juni bis Oktober 2025 gemeinsam mit der Boston Consulting Group durchgeführt wurden.
Quantitative Befragung
283 Marketingverantwortliche (VP-/C-Level) aus 17 Branchen und 5 Regionen, die Unternehmen mit einem Umsatz von 50 Mio. USD bis über 10 Mrd. USD repräsentieren.
Vertiefende Experteninterviews
15 leitende Führungskräfte (VP-/C-Level) führender Unternehmen aus den wichtigsten Branchen.
Performance-Analyse
App-Performance-Daten von über 3.000 Apps mit mehr als 200 Mrd. Downloads, mit Analyse von Retentionsraten, Nutzungsverhalten und Akquisitionskanälen (Moloco/Sensor Tower/Semrush).
Fast die Hälfte des Einzelhandels-Traffics (48%) kommt direkt – Käufer navigieren direkt zu einer Website, ohne einen weiteren Touchpoint zu durchlaufen. Weitere 23% entfallen auf Kanäle mit hohem KI-Disruptionsrisiko, darunter SEO, Display und Paid Search. Dieser Wert liegt deutlich niedriger als bei Branchen mit stärkerer Abhängigkeit von Paid Search, wie News (39% Risiko) und Health & Fitness (40% Risiko). Reise nimmt eine andere Position ein: Der Anteil an Hochrisiko-Traffic ist ähnlich moderat (26%), doch mit weniger direktem Traffic (40%), der etwaige Verluste auffangen könnte, ist der Puffer dünner.
Bei der Service-Disruption sieht es für den Einzelhandel anders aus:
Über die Studie
Dieser Bericht stützt sich auf Erkenntnisse aus mehreren Forschungsmethoden, die von Juni bis Oktober 2025 gemeinsam mit der Boston Consulting Group durchgeführt wurden.
Quantitative Befragung
283 Marketingverantwortliche (VP-/C-Level) aus 17 Branchen und 5 Regionen, die Unternehmen mit einem Umsatz von 50 Mio. USD bis über 10 Mrd. USD repräsentieren.
Vertiefende Experteninterviews
15 leitende Führungskräfte (VP-/C-Level) führender Unternehmen aus den wichtigsten Branchen.
Performance-Analyse
App-Performance-Daten von über 3.000 Apps mit mehr als 200 Mrd. Downloads, mit Analyse von Retentionsraten, Nutzungsverhalten und Akquisitionskanälen (Moloco/Sensor Tower/Semrush).
KI kann zentrale Arbeitsabläufe im Einzelhandel bereits nachbilden – vom Produktvergleich über Funktionserklärungen bis hin zur Kompatibilitätsprüfung und zunehmend auch dem Checkout. Regulatorische Hürden dürften dabei nur minimalen Schutz bieten. Die für diese Aufgaben erforderlichen Daten sind größtenteils zugänglich. Agentic-Commerce-Modelle innerhalb von LLMs bedrohen generische Marktplätze direkt, während nur Händler mit tief verwurzelten Loyalitätsökosystemen, First-Party-Daten und Fulfillment-Fähigkeiten verteidigungsfähig bleiben.
Das Problem ist, dass die Reaktion nicht dem Risiko entspricht. Nur 32% der Einzelhandelsverantwortlichen priorisierten SEO auf LLMs, und nur 55% bauten interne KI-Fähigkeiten auf – beides unter dem branchenübergreifenden Durchschnitt. 86% priorisierten die Erfassung von First-Party-Daten, die die Grundlage für die Verteidigung auf der Service-Ebene bildet, jedoch ohne sie mit der Bedrohung zu verknüpfen, die sie eigentlich abwehren soll. Die Bausteine liegen bereit. Die Dringlichkeit, sie zusammenzusetzen, fehlt.
Die Lücke ist bereits sichtbar
Protokolle von Google und OpenAI standardisieren derzeit Transaktionen zwischen Agenten und Händlern. Die Infrastruktur, die es einem KI-Agenten ermöglicht, Bestände zu finden, Angaben zu prüfen und einen Kauf abzuschließen, ist bereits live, und 30% der Verbraucher geben inzwischen an, dass sie damit einverstanden wären, KI in ihrem Namen einkaufen zu lassen.
Die Erfahrungslücke zeigt, wohin das führt. Ein Käufer bittet einen Agenten um einen Steh-Schreibtisch, der in eine kleine Wohnung passt und ein gutes Kabelmanagement bietet. Der Agent führt ihn durch Belastbarkeit, Höhenbereich und Montagekomplexität. Am Ende steht eine Empfehlung. Dann klickt er sich zur Produktseite durch: ein statisches Datenblatt, nach Aktualität sortierte Bewertungen und ein Chat-Widget in der Ecke, das kaum genutzt wird. Das Gespräch, das er gerade geführt hat, war intelligent. Die Erfahrung, bei der er gelandet ist, verlangt von ihm, von vorn zu beginnen.
Ein CMO aus dem Einzelhandel beschrieb den Wandel:
„Dieser erste Klick [auf unsere Website] findet nicht mehr statt, weil [Verbraucher] die benötigten Informationen direkt [aus KI-Übersichten] erhalten…
Ich denke, der Top-of-Funnel wird die größte Disruption erleben... aber ehrlich gesagt handelt es sich um eine Full-Funnel-Disruption, denn selbst am unteren Ende des Funnels… wird diese Journey gestört.“
Das Risiko besteht nicht darin, dass Käufer aufhören, Einzelhandels-Websites zu besuchen. Es besteht darin, dass sie bereits mit einer getroffenen Entscheidung ankommen – und der Händler auf die Rolle des Fulfillments reduziert wird.
Der Vermögenswert, den sie nicht nutzen
Wenn Service-Disruption das eigentliche Risiko ist, stellt sich die naheliegende Frage, ob Einzelhändler über einen strukturellen Vorteil verfügen. Das tun sie – doch die meisten nutzen ihn nicht.
ChatGPT bedient jede Branche, jeden Käufer, jede Anfrage. Breite ist das Produkt. Das ist zugleich Stärke und Einschränkung: Die Ökonomie eines generalistischen Modells rechtfertigt es nicht, bei einer einzelnen Kategorie in die Tiefe zu gehen, wenn über alle hinweg optimiert wird.
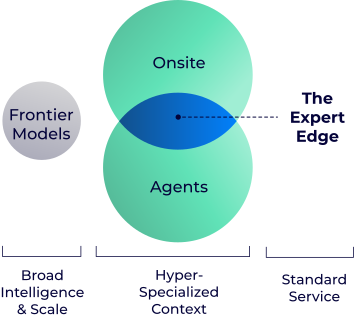
Einzelhändler rechnen anders. Sie verfügen über die Wahrheit nach dem Kauf: die Retouren, die Support-Tickets, die Fulfillment-Ausnahmen. Sie wissen, dass die Retourenquote in die Höhe schnellt, wenn zwei bestimmte Produkte zusammen gekauft werden – eine Bundle-Inkompatibilität, die in keiner Bewertung erwähnt wird –, weil Sie das Muster über Tausende von Transaktionen hinweg erkennen. Sie wissen, dass ein „universeller“ Smart-Home-Hub Verbindungsprobleme mit Ring-Gen-2-Türklingeln hat, weil Sie die Support-Tickets sehen. Sie wissen, welche Matratze für Seitenschläfer mit Rückenschmerzen tatsächlich funktioniert, weil Sie verfolgt haben, welche zurückgeschickt werden.
Das ist einer der Gründe, warum der Index den Einzelhandel als „verteidigungsfähig“ einstuft. Die First-Party-Ergebnisdaten zeigen, was tatsächlich funktioniert – im Gegensatz zu dem, was laut Datenblatt funktionieren sollte.
Doch verteidigungsfähig heißt nicht verteidigt. Ein CMO gab die Lücke offen zu: „Wir haben derzeit nicht einmal eine Customer Data Platform. Unsere Kundendaten sind auf eine Menge verschiedener Systeme verteilt... ohne das können wir kein KI-basiertes Re-Engagement-Tool wirklich nutzen.“
Die Umsetzung sieht je nach Kategorie unterschiedlich aus. Ein Händler für Haushaltswaren verwandelt Retourenmuster in den Hinweis „diese beiden Produkte passen nicht gut zusammen“, der angezeigt wird, bevor der Käufer beide in den Warenkorb legt. Ein Elektronikhändler verwandelt Support-Tickets in den Hinweis „bekanntes Kompatibilitätsproblem“, bevor der Käufer die falsche Wahl trifft. Eine Möbel-Website verwandelt Verhaltenssequenzen in geführte Einstiegspunkte, die 200 Ergebnisse auf 4 reduzieren.
Jedes dieser Beispiele hört auf, nur Bestände anzubieten, und beginnt, Intelligenz zu bieten. Der Käufer kommt zurück, weil die Website verstanden hat, was er brauchte – nicht nur, was er eingegeben hat. So verlässt der Einzelhandel den durchbrochenen Quadranten.
Wie Gewinner ihren Vorsprung ausbauen
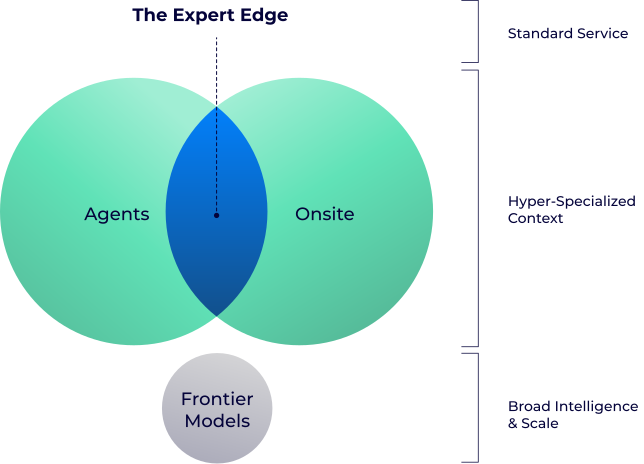
Die Daten allein reichen nicht aus. Der Vorteil summiert sich nur, wenn Onsite und Offsite als ein System zusammenarbeiten.
Onsite ist Offensive
hier kontrollieren Sie die Erfahrung und verfügen über Daten, die sonst niemand hat. Das Ziel besteht darin, Gewohnheiten aufzubauen, die so stark sind, dass Ihre besten Kunden den Agenten komplett umgehen. Wenn Unterstützung genau in Momenten der Reibung erscheint, statt in einem Chat-Widget zu warten, und wenn sie Unsicherheit auflöst, statt zusätzliche Schritte hinzuzufügen, bemerken Käufer das. Zunächst nicht bewusst. Aber nach ein paar Sitzungen, in denen ihre Fragen bereits antizipiert wurden, beginnen sie, direkt zu kommen.
Offsite ist Defensive
hier bilden sich Consideration Sets, bevor Käufer überhaupt Ihre Website erreichen. Das Ziel ist Sichtbarkeit ohne Commoditisierung. Teilen Sie Produktattribute frei – sie sind ohnehin Grundvoraussetzung. Teilen Sie aus Ergebnissen abgeleitete Erkenntnisse selektiv, das Fazit ohne die zugrunde liegenden Daten. Schützen Sie das System, das diese Erkenntnisse erzeugt.
Diese beiden Fronten befruchten sich gegenseitig. Agenteninteraktionen bringen Intent-Daten zutage, die Clickstreams niemals erfassen: explizite Budgets, Zeitpläne, Anwendungsfälle, Markenpräferenzen. Dieses Signal kann in die Onsite-Personalisierung zurückfließen und die Erfahrung so verbessern, dass Käufer beim nächsten Mal einen Grund haben, direkt zu kommen.
Dieselbe Katalogstruktur treibt beide Fronten an. Dieselben Ergebnisdaten differenzieren beide. Einzelhändler, die eine Fähigkeit mit zwei Ausprägungen erkennen, bauen ihre Vorteile schneller aus als Wettbewerber, die die Arbeit über isolierte Teams hinweg fragmentieren.
Die Daten zur Kundenbeziehung im Einzelhandel deuten darauf hin, dass das Fundament vorhanden ist. Die Akquisitionsstärke ist solide – rund 60% der App-Installationen im Einzelhandel erfolgen organisch, weitgehend im Einklang mit dem branchenübergreifenden Durchschnitt und ein Zeichen dafür, dass der Großteil des Traffics bereits verdient statt gekauft ist. Die nachhaltige Loyalität ist moderat: Die besten Einzelhandels-Apps halten etwa zwei Drittel der Nutzer von Tag 7 bis Tag 30, vergleichbar mit dem branchenübergreifenden Durchschnitt, jedoch hinter stärkeren Kategorien wie FinTech und Media/Streaming zurück.
Die Tiefe des Plattform-Engagements zeigt den größten Entwicklungsspielraum: Nur 63% der in der Branche verbrachten Zeit entfallen auf die App, verglichen mit einem branchenübergreifenden Durchschnitt von näher an 68%, und genau hier kann Media-Spend die Strategie beschleunigen. Wenn KI, wie erwartet, Discovery-Kanäle wie Paid Search und programmatisches Display komprimiert, kann eine Verlagerung des Budgets hin zu Oberflächen, auf denen Sie die Beziehung besitzen – insbesondere mobile Apps –, die direkten Gewohnheiten stärken, die den Onsite-Vorteil dauerhaft machen. Das Rohmaterial für Verteidigungsfähigkeit ist vorhanden. Die Frage ist, ob es in die Erfahrung eingebettet wird, bevor sich das Zeitfenster schließt.
Das Lernfenster
der Marketingverantwortlichen im Einzelhandel geben an, die Erfassung von First-Party-Daten zu priorisieren
erwarten eine hohe Disruption
sehen ein ernsthaftes Risiko der Service-Übernahme
Über die Studie
Dieser Bericht stützt sich auf Erkenntnisse aus mehreren Forschungsmethoden, die von Juni bis Oktober 2025 gemeinsam mit der Boston Consulting Group durchgeführt wurden.
Quantitative Befragung
283 Marketingverantwortliche (VP-/C-Level) aus 17 Branchen und 5 Regionen, die Unternehmen mit einem Umsatz von 50 Mio. USD bis über 10 Mrd. USD repräsentieren.
Vertiefende Experteninterviews
15 leitende Führungskräfte (VP-/C-Level) führender Unternehmen aus den wichtigsten Branchen.
Performance-Analyse
App-Performance-Daten von über 3.000 Apps mit mehr als 200 Mrd. Downloads, mit Analyse von Retentionsraten, Nutzungsverhalten und Akquisitionskanälen (Moloco/Sensor Tower/Semrush).
Absicht ohne Dringlichkeit ist ein Rezept für Pilotprojekte, die ins Stocken geraten, Roadmaps, die sich verzögern, und Lernzyklen, die sich nie aufsummieren.
Wir gehen davon aus, dass Einzelhändler, die häufig experimentieren, herausfinden werden, welche Katalogattribute die Conversion vorhersagen, welche Maßnahmen Vertrauen schaffen und welche Signale es zu schützen gilt. Einzelhändler, die selten experimentieren, werden diese Lektionen hingegen möglicherweise nie lernen. Sobald von Agenten vermittelter Traffic einen erheblichen Anteil der Sitzungen ausmacht, stehen die Standardeinstellungen bereits fest: welche Einzelhändler Agenten empfehlen, welchen Katalogen sie vertrauen, auf welche Daten sie sich verlassen.
Die Standardeinstellungen bilden sich bereits jetzt heraus.
Im Verlauf des Oktobers 2025 bewertete der BCG x Moloco Consumer AI Disruption Index 17 verbraucherorientierte Branchen im Rahmen einer quantitativen und qualitativen Studie (zu beachten ist, dass zwei Branchen nur am qualitativen und nicht am quantitativen Teil der Studie teilnahmen) unter 238 leitenden Marketingverantwortlichen aus fünf Regionen, kombiniert mit App-Performance-Daten von mehr als 3.200 Apps. Der vollständige Moloco Readiness Guide enthält eine Diagnose für Einzelhändler, die ihre Katalogstruktur, technische Infrastruktur und organisatorische Abstimmung bewerten möchten. Die vollständige Methodik ist verfügbar in ‘The AI Disruption Index: How AI is Reshaping Consumer Discovery’.
